Berlin, 20.10.2026
Während sich Australien und die Türkei auf die gemeinsame Ausrichtung der Weltklimakonferenz (COP31) im November im türkischen Antalya vorbereiten, offenbart urgewald mit der jüngsten Aktualisierung seiner Datenbank „Global Coal Exit List“ (GCEL 2026) die Aktivitäten globaler Kohleunternehmen. GCEL ist die umfassendste öffentliche Datenbank zu Unternehmen, die entlang der gesamten Wertschöpfungskette für Kraftwerkskohle tätig sind. Die diesjährige GCEL umfasst mehr als 1.500 Mutterkonzerne und 1.150 Tochtergesellschaften. Derzeit nutzen 717 Finanzinstitute weltweit die GCEL, um ihre Finanzierung dieses Sektors zu überwachen und einzuschränken.
GCEL 2026 zum Download: https://coalexit.org
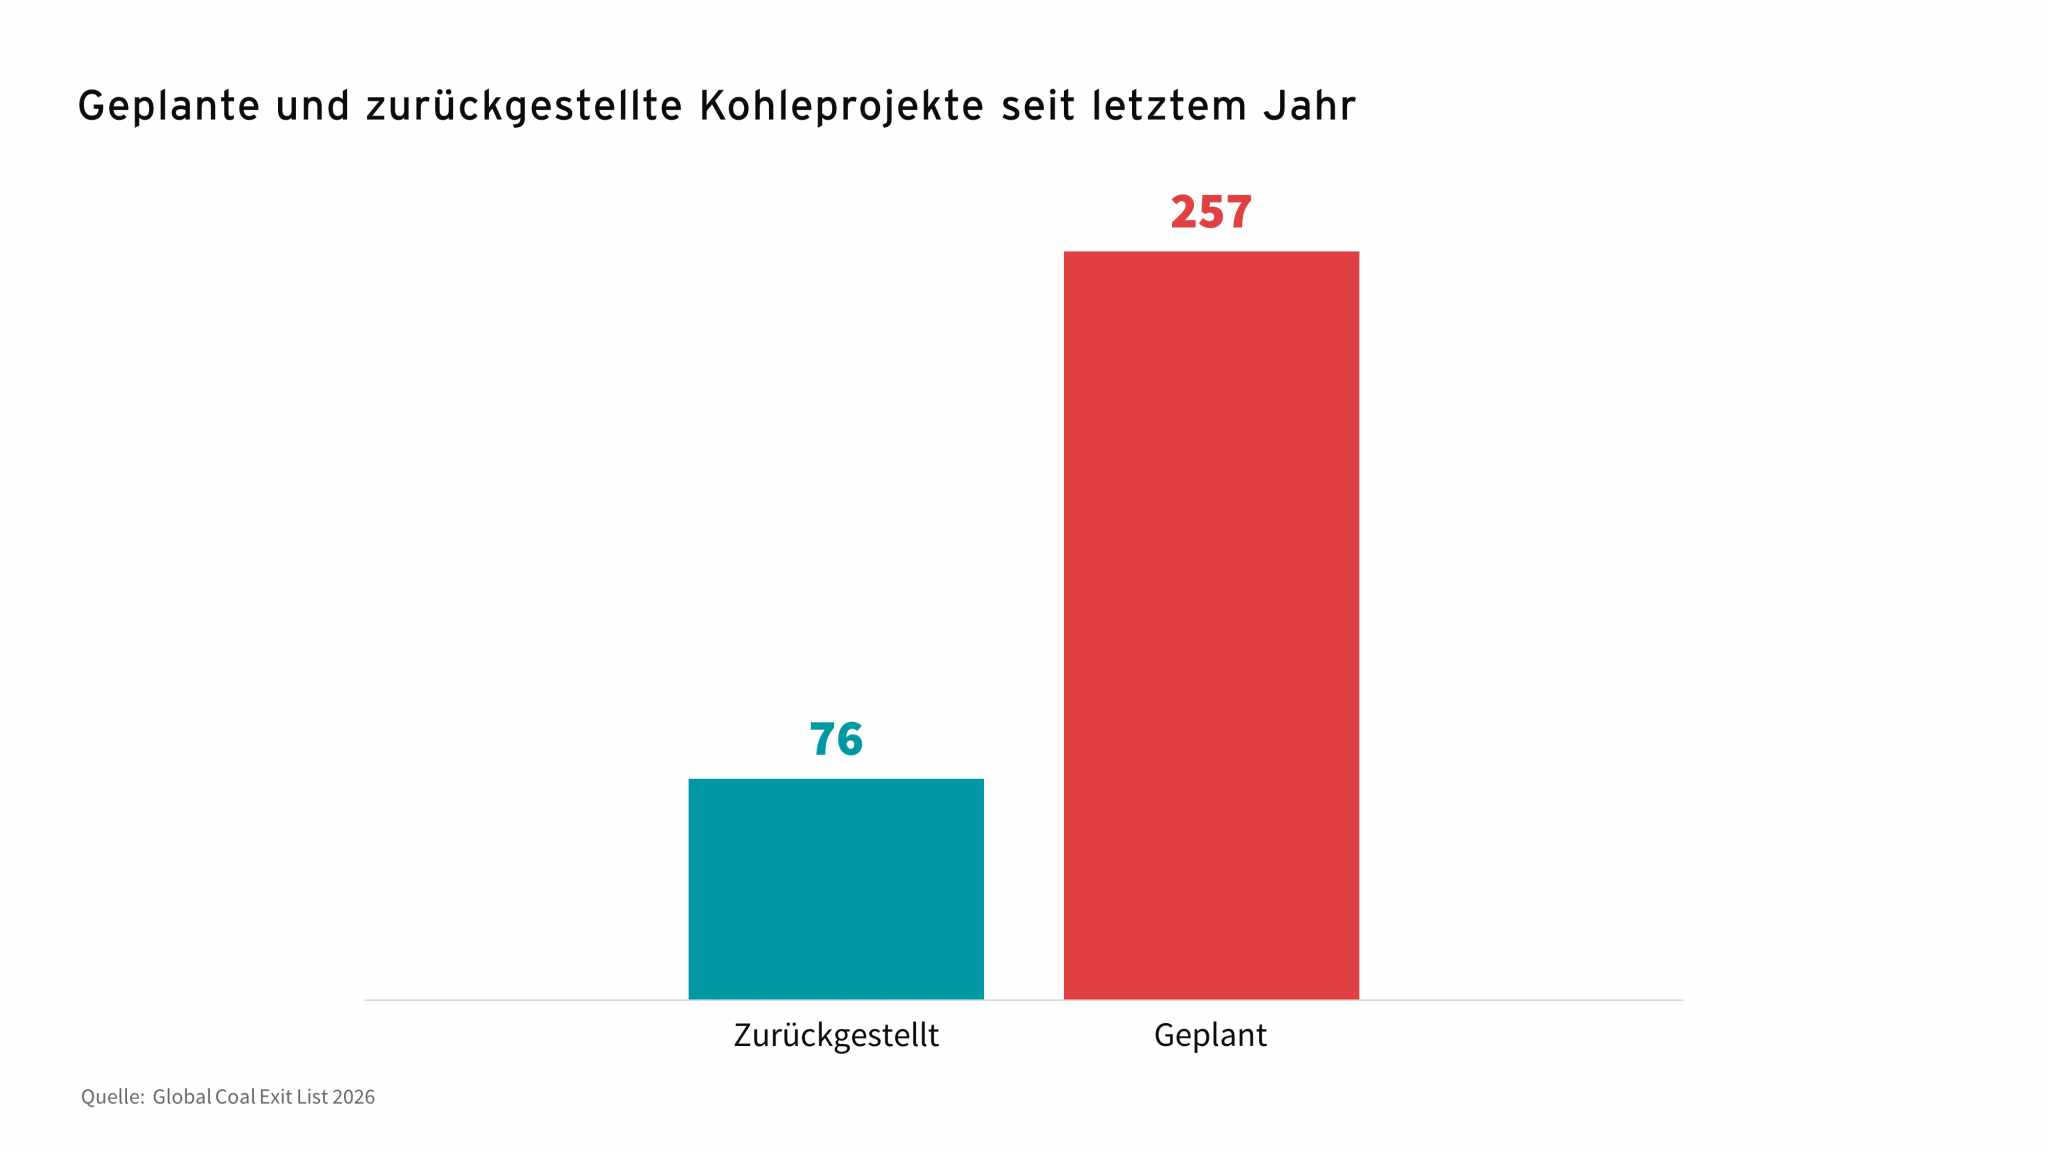
Während 76 geplante Kohleprojekte im Jahr 2025 auf Eis gelegt oder gestrichen wurden, wurden im gleichen Jahr 257 neue Kohleprojekte weltweit angekündigt.
Pacôme David-Mauduit, Senior Researcher bei urgewald, sagt:
„Auf jedes zurückgestellte kamen drei neue Kohleprojekte. Anstatt zu schrumpfen, ist die Zahl der geplanten neuen Kohlebergbau-, -energie-, -chemie- und -infrastrukturprojekte inzwischen auf 1.510 angestiegen. Über 40 Prozent der auf der GCEL gelisteten Unternehmen entwickeln derzeit neue Kraftwerkskohle-Projekte.“
Expansion im Kohlekraftwerkssektor
Die GCEL 2026 identifiziert 335 Entwickler von Kohlekraftwerken. Zusammengenommen planen diese Unternehmen 606 neue Kohlekraftwerksprojekte mit einer Gesamtleistung von über 740 Gigawatt (GW) – eine Menge viermal so groß wie die Leistung sämtlicher Kohlekraftwerke in den USA. Der weltweit größte Entwickler von Kohlekraftwerken ist die China Energy Investment Group, die den Bau von 44 GW an neuer Kohlekraftwerkskapazität plant. Insgesamt sind chinesische Unternehmen für 70 Prozent der weltweit geplanten Kohlekraftwerke verantwortlich. An zweiter Stelle stehen indische Unternehmen mit einem Anteil von 18 Prozent. Die restlichen 12 Prozent verteilen sich auf 33 Länder, darunter auch die Türkei, Gastgeberin der COP31.
Türkei hält bisher an Kohle fest
In weiten Teilen Europas haben Wind- und Solarenergie die Stromerzeugung aus Kohle inzwischen überflügelt. Doch die Türkei hinkt hinterher.[1] Zusammen machten Solar- und Windenergie im Jahr 2025 lediglich 22 Prozent der Stromerzeugung in der Türkei aus. Kohle bleibt mit einem Anteil von 34 Prozent die dominierende Stromerzeugungsquelle des Landes. [2]
Obwohl in der Türkei in den vergangenen Jahren zahlreiche geplante Kohleprojekte gestrichen wurden, ist die Regierung weiterhin entschlossen, das Kohlekraftwerk Afşin-Elbistan zu erweitern. Zwar hat ein Gericht kürzlich die Umweltverträglichkeitsprüfung für neue Blöcke des Kraftwerks für ungültig erklärt, doch das Ministerium für Umwelt, Urbanisierung und Klimawandel, das von COP31-Präsident Murat Kurum geleitet wird, hat gegen das Urteil Berufung eingelegt.
Im Juni 2026 kündigte Cenal Elektrik, eine Tochtergesellschaft des Mischkonzerns Cengiz Holding, ein weiteres Kohlekraftwerksprojekt an. Cenal Elektrik plant den Bau eines neuen 1.050-MW-Blocks für sein Kraftwerk Cenal in Çanakkale. Das Vorhaben würde faktisch ein zweites großes Kohlekraftwerk vor Ort schaffen und die Umweltverschmutzung sowie die Abhängigkeit von importierter Kohle um Jahrzehnte verlängern.
Süheyla Doğan von der Vereinigung zum Schutz des Natur- und Kulturerbes der Region Kazdağı sagt: „Das Cenal-Kraftwerk verbrennt bereits über 3 Millionen Tonnen Kohle pro Jahr. Es verschmutzt die Luft, die wir atmen, und ruiniert die Gesundheit unserer Kinder. Es verschmutzt auch die Küstengewässer und landwirtschaftlichen Flächen, auf die unsere Gemeinden angewiesen sind. Wir werden weiterkämpfen, um die Erweiterung des Kohlekraftwerks zu verhindern.“
GCEL2026 zeigt: Die geplante Erweiterung des Kraftwerks würde die Cengiz Holding mit einer Gesamtleistung von dann 2.382 Megawatt (MW) zum Unternehmen mit der drittgrößten Kohlekraftwerkskapazität in der Türkei machen. Derzeit sind die drei Unternehmen mit der größten Kapazität die Eren Holding AS mit 2.790 MW, die Celikler Holding mit 2.530 MW und die Elektrik Uretim AS mit 1.804 MW.
Die türkische Regierung hat die Elektrifizierung in den Mittelpunkt ihrer Agenda für die COP31 gestellt. Gleichzeitig gewährt sie der Kohleindustrie weiterhin jährliche Subventionen von umgerechnet über 2,4 Milliarden Euro. [3]
Heffa Schücking, Geschäftsführerin von urgewald, sagt: „Elektrifizierung ohne Kohle-Ausstieg ist wie Duschen mit verschmutztem Wasser. Man kann eine saubere Energiezukunft nicht auf Basis eines schmutzigen Energieträgers aufbauen.“
Duygu Kutluay von Beyond Fossil Fuels ergänzt: „Die Abhängigkeit der Türkei von importierten fossilen Brennstoffen setzt unsere ohnehin krisenanfällige Wirtschaft weiteren Risiken aus. Mit einer Verpflichtung zum Verzicht auf neue Kohlekraftwerke sowie einen Plan für einen gerechten Kohleausstieg könnte die Türkei als Ausrichterin der COP31 eine Vorreiterrolle im Klimaschutz einnehmen.“
Russlands Kohleindustrie in der Krise
Der Großteil der in türkischen Kraftwerken verbrannten Kohle stammt aus Russland. Russlands Kohleindustrie wurde durch die Sanktionen nach seinem Einmarsch in die Ukraine schwer getroffen, doch die Ursachen für ihren Niedergang sind auch struktureller Natur. Ein Bericht der Organisation Green Think Tank beleuchtet, wie die Auswirkungen der Sanktionen durch die strukturellen Mängel der russischen Kohleindustrie weiter verschärft wurden – dazu zählen hohe Transportkosten , hohe Abfallmengen, die Abhängigkeit von ausländischen Zulieferern sowie von von staatlichen Subventionen.[4] Nachdem die europäischen Sanktionen zum Verlust von Russlands wichtigstem Kohleexportmarkt geführt hatten, gelang es der russischen Kohleindustrie zwar, ihre Exporte umzuleiten, jedoch nicht, ihre Rentabilität wiederherzustellen. Nach Angaben des stellvertretenden russischen Energieministers Dimitry Islamov sank die Rentabilität der russischen Kohleexporte von 21 Prozent im Jahr 2023 auf 3 Prozent im Jahr 2025.[5]
Zu den Unternehmen, die einen starken Umsatzrückgang verzeichneten, gehört Mechel PJSC, einer der führenden Kohleproduzenten Russlands.[6] In diesem Jahr stellte das Unternehmen den Betrieb seines Kohlebergwerks Olzherasskaya-Novaya in der Region Kusbass ein und nannte dabei ausdrücklich mangelnde Rentabilität als Grund.[7] Medienberichten zufolge war dies eines von rund 20 Bergwerken in der Kohleregion Kusbass, die seit 2025 geschlossen wurden.[8]
Unterdessen versucht Mechel weiterhin, die Kohleausfuhren über seinen östlichen Hafen Posjet zu steigern. Mehrere Kohleinfrastrukturprojekte in Russland sind jedoch ebenfalls in Schwierigkeiten geraten. Das Projekt Nordsibirische Eisenbahn, das den Transport von Kohle aus der Kusbass-Region zu östlichen Häfen für den Export nach Ost- und Südostasien vorsah, wurde im Dezember 2025 von den russischen Behörden gestrichen. Sechs weitere Kohleinfrastrukturprojekte scheinen ebenfalls auf Eis gelegt worden zu sein. Heute sind China und Indien die größten Importeure russischer Kohle. An dritter Stelle folgt die Türkei als Gastgeberin der COP31, die seit Dezember 2022 allein 15 Prozent der russischen Kohleexporte aufgenommen hat.[9]
Vladimir Slivyak, Co-Vorsitzender der russischen Nichtregierungsorganisation Ecodefense, sagt: „Durch seine Kohleimporte unterstützt der türkische Energiesektor die Finanzierung von Putins brutalem Krieg gegen die Ukraine. Der schnellste Weg, um diesen Krieg zu beenden, ist ein Austrocknen von Russlands Einnahmequellen
Expansion des Kohlebergbaus
Die GCEL 2026 identifiziert 357 Entwickler im Bereich Kohlebergbau, die in 39 Ländern weltweit neue Minen für Kraftwerkskohle eröffnen oder bestehende ausweiten. Coal India ist sowohl der weltweit größte Kraftwerkskohleproduzent – mit einer Produktion von 710 Millionen Tonnen im vergangenen Geschäftsjahr – als auch der weltweit größte Entwickler von Minen für Kraftwerkskohle mit einer geplanten neuen Produktionskapazität von bis zu 552 Millionen Tonnen pro Jahr (Mtpa). Insgesamt planen die in der GCEL erfassten Unternehmen die Entwicklung von Kohlebergbauprojekten mit einer Gesamtkapazität von mindestens 3.271 Mtpa. Dies entspricht 41 Prozent der derzeitigen globalen Kraftwerkskohleproduktion.[10]
Von den 715 durch GCEL identifizierten Expansionsprojekten für Kraftwerkskohleminen befinden sich 251 in China und 218 in Indien. Während die meisten dieser Projekte für den Energiesektor entwickelt werden, ist auch die Kohlechemie-Industrie in beiden Ländern zu einem Motor für den Ausbau des Kohlebergbaus geworden. Ein Beispiel: Im Bezirk Sha’erhu im chinesischen Xinjiang gab es bis vor Kurzem nur Pläne für die Erschließung eines kleinen Bergwerks mit einer Kapazität von 5 Mtpa. In diesem Jahr beschloss die lokale Regierung jedoch, neu angekündigte Kohlechemie-Projekte in der Nähe zu beliefern. Dadurch gibt es nun im Bezirk vier Bergbauprojekte mit einer geplanten Gesamtkapazität von 290 Mtpa. Innerhalb des vergangenen Jahres stieg die Zahl geplanter Kohlechemie-Projekte in China von 42 auf 76.
Australien: Massive Kohleminen-Expansion stellt Führungsrolle bei der COP31 infrage
Ausgerechnet das Land mit den drittgrößten Planungen für neue Kohleminenprojekte wird die Verhandlungen auf der COP31 leiten. Australien ist zudem der zweitgrößte Kohleexporteur der Welt und plant derzeit 49 neue Minen für Kraftwerkskohle bzw. Erweiterungen solcher Minen, 20 davon komplett neu geplante Kohleminen an Orten ohne bestehende Kohlebergbauaktivitäten. Die drei größten Kohleminen-Entwickler Australiens sind: Adani Enterprises (45 Mtpa an geplanter neuer Kapazität), Whitehaven Coal (19 Mtpa) und Banpu Public Company (7 Mtpa).
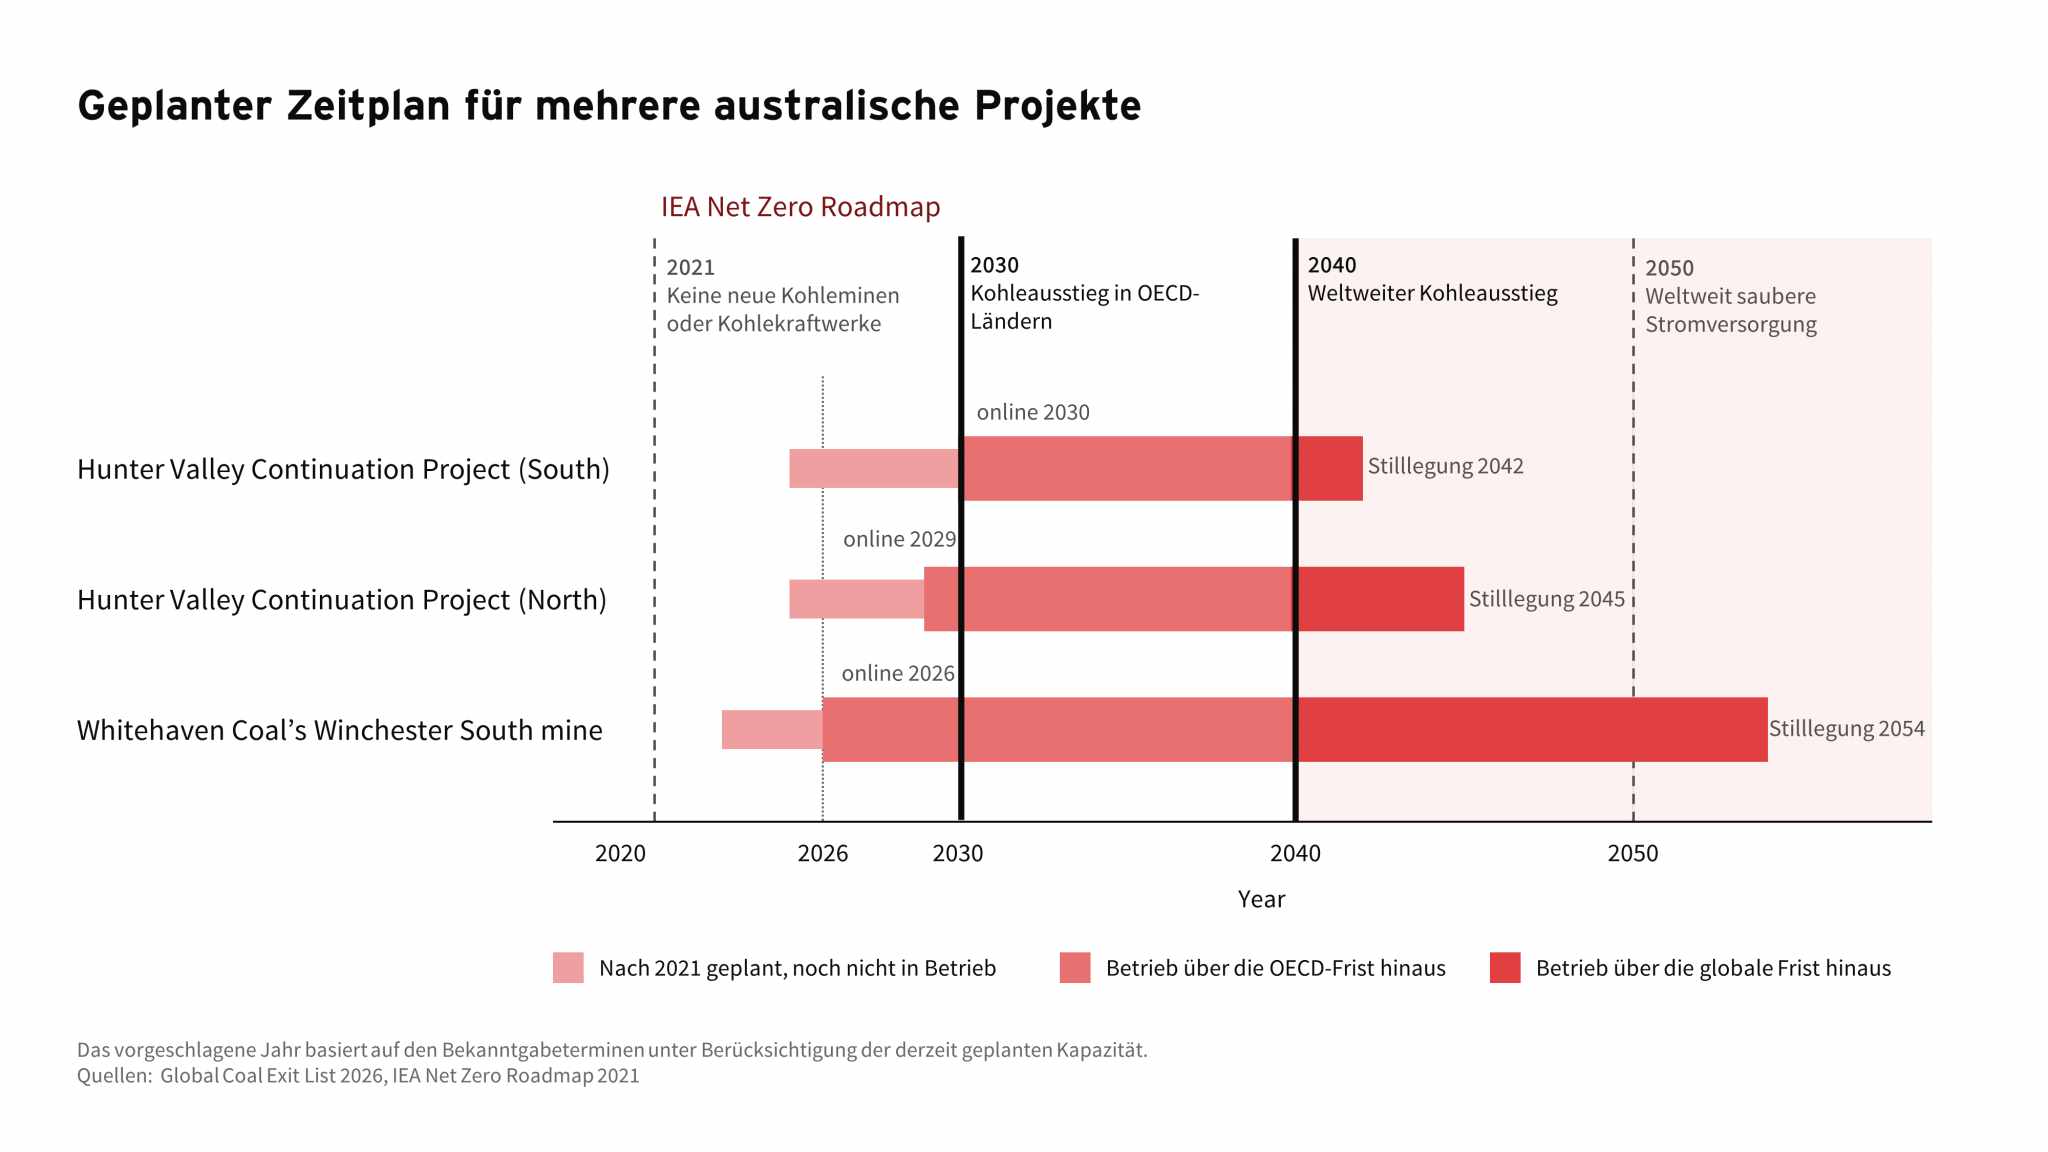
Eines der größten Kohleprojekte Australiens, das „Hunter Valley Operations Continuation Project“, wurde am 30. September 2026 von der Regierung des Bundesstaats New South Wales genehmigt. Bei Hunter Valley Operations (HVO) handelt es sich um ein Gemeinschaftsunternehmen von Yancoal Australia (51 % Beteiligung) und Glencore (49 %). Das Unternehmen plant, zwei bestehende Tagebau-Kohleminen zu erweitern und deren Lebensdauer bis ins Jahr 2045 zu verlängern. In diesem Zeitraum sollen rund 429 Millionen Tonnen Kohle in beiden Minen gefördert werden.[11]
Die endgültige Genehmigung des Projekts liegt jedoch bei der australischen Bundesregierung. Sie wird in Kürze entscheiden, ob sich HVO an die ursprünglichen Stilllegungstermine in den Jahren 2026 und 2030 halten muss, oder noch eine weitere Generation lang Kohle abbauen darf. Zivilgesellschaftliche Organisationen aus ganz Australien fordern ein Moratorium für die Expansion des Kohlebergbaus. Bei einer der vielen Protestaktionen in New South Wales stellten sich Eltern vor dem Parlament des Bundesstaats auf und zeigten Fotos der Kinder, deren Zukunft durch die Projekte gefährdet wird.[12] Der Klimabeauftragte und ehemalige Leiter der Feuerwehr und Rettungsdienste von New South Wales, Greg Mullins, sagt: „Was wir als Kohle exportieren, importieren wir in Form von Buschbränden, Überschwemmungen, Hitzewellen und Dürren. Klimaschäden machen nicht an der Grenze Halt, ebenso wenig die Verantwortung dafür.“ [13]
Am 7. Oktober 2026 fällte Australiens Oberster Gerichtshof ein wegweisendes Urteil zur geplanten Verlängerung des Betriebs einer weiteren Tagebau-Kohlemine in New South Wales, der von Mach Energy betriebenen „Mount-Pleasant-Mine“. Das Gericht befand, dass die Genehmigung für das Projekt ungültig sei, da die Behörden von New South Wales die Scope-3-Emissionen des Bergwerks nicht berücksichtigt hatten, als sie die Verlängerung von dessen Betriebsdauer bis 2048 genehmigten. Das Urteil stellt klar, dass Behörden bei der Prüfung von Minenerweiterungsprojekten nicht länger die Emissionen ignorieren dürfen, die bei der Verbrennung von Kohle im Ausland verursacht werden.[14]
Auf der vergangenen Weltklimakonferenz (COP30) in Brasilien unterzeichnete Australien die „Belém-Erklärung“. Damit erkannte die Regierung die Notwendigkeit eines Ausstiegs aus fossilen Brennstoffen an und unterstützte die Erstellung eines schrittweisen Ausstiegsplans. Dennoch ist Australien eines der wenigen OECD-Länder, das noch kein konkretes Datum für einen Kohleausstieg festgelegt hat.
Schücking sagt: „Der wahre Beweis für Australiens Klima-Führungsrolle sind nicht die Reden auf der COP31, sondern die Maßnahmen der Regierung im eigenen Land. Dies wird die Weltgemeinschaft genau beobachten.“
95 Prozent der Kohleindustrie noch ohne Ausstiegspläne
Laut der Internationalen Energieagentur erfordert der Übergang zu einem klimaneutralen Energiesystem bis 2050 einen Ausstieg aus Kraftwerkskohle bis 2030 in Industrieländern und bis 2040 weltweit. Bislang hat sich jedoch nur eine kleine Minderheit der in der GCEL gelisteten Unternehmen öffentlich dazu verpflichtet, den Betrieb ihrer Kohleanlagen auslaufen zu lassen.
Von den über 2.700 Mutterkonzernen und Tochtergesellschaften auf der GCEL haben nur 142 Ausstiegsterminefür all ihre Kohlegeschäfte festgelegt. Fünf Unternehmen haben im laufenden Jahr ihre Pläne zum Ausstieg aus der Kohle aufgegeben, darunter dieGrand River Dam Authority in den USA und PT Cirebon Electric Power in Indonesien. Zwölf Unternehmen haben ihren Kohleausstieg verschoben, wobei sich die meisten davon auch vorher nicht an der nötigen Frist bis 2030 bzw. 2040 orientiert hatten. Seit dem vergangenen Jahr haben nur 17 Unternehmen ihre Kohleaktivitäten beendet und wurden daher von der GCEL gestrichen. Von diesen Unternehmen haben sechs ihren Hauptsitz in den USA und zwei in der Tschechischen Republik. Chile, Japan, Indien, Bulgarien, Brasilien, Ungarn, Thailand und Malaysia beherbergen jeweils ein Unternehmen, das aus der Kohle ausgestiegen ist.
Obwohl die Kohleindustrie angesichts der Inbetriebnahme neuer Solar-, Wind- und Batteriespeicherkapazitäten rasch an Boden verliert, hat es die überwiegende Mehrheit der auf der GCEL gelisteten Unternehmen versäumt, Pläne zum Ausstieg aus der Kohle vorzulegen, und ist dementsprechend schlecht auf die Energietransformation vorbereitet. Sie sollten die Warnung von Frank Elderson, Mitglied des Direktoriums der Europäischen Zentralbank, zu Übergangsrisiken beherzigen: „Wer sich nicht vorbereitet, bereitet sich auf das Scheitern vor.“ [15]
Immer mehr Finanzinstitute wenden sich von der Kohle ab
Finanzinstitute stellten einen Großteil des Kapitals bereit, das das enorme Wachstum der Kohleindustrie in den vergangenen Jahrzehnten ermöglichte. Auf der anderen Seite haben Finanzinstitute nun ebenfalls die Macht, den weltweiten Ausstieg aus der Kohle zu beschleunigen.
Heute haben über 400 große Finanzinstitute Richtlinien zur Einschränkung ihrer Kohlegeschäfte verabschiedet. Davon schließen 130 Richtlinien die Finanzierung, Investitionen in und Versicherung von Unternehmen mit Kohle-Expansionsplänen ausdrücklich aus. 183 Richtlinien legen Termine für den schrittweisen Ausstieg aus Kohle in den Finanzportfolios fest. Dort, wo wirksame Richtlinien eingeführt wurden, haben diese reale und messbare Auswirkungen. Eine im September 2026 von urgewald veröffentlichte Analyse ergab, dass EU-Banken ihre Kohlefinanzierungen in den vergangenen vier Jahren um 46 Prozent reduziert haben. Die Kohlefinanzierungen durch Banken in Malaysia, Thailand und Taiwan sind sogar noch stärker zurückgegangen.[16]
Schücking sagt abschließend: „Es ist höchste Zeit, dass weitere Finanzinstitute diesen Beispielen folgen und die Finanzaufsichtsbehörden aktiver auf einen Kohleausstieg hinwirken. Die massiv steigenden Temperaturen zeigen, dass wir das Kapitel Kohle schnellstens schließen müssen.“
___________________
Über die Global Coal Exit List
Die GCEL wurde erstmals im Jahr 2017 veröffentlicht und wird jeden Herbst aktualisiert.
Sie umfasst:
- sämtliche Entwickler neuer Kohleprojekte,
- die größten Kohlekraftwerksbetreiber (³ 5 GW installierte Leistung) und
- die größten Förderer von Kraftwerkskohle (³ 10 Mtpa) sowie
- alle Unternehmen, die mehr als 10 Prozent ihres Stroms oder ihres Umsatzes mittels Kohle generieren.
Der GCEL-Datensatz kann unter www.coalexit.org nach einer kostenfreien Registrierung heruntergeladen werden.
GCEL 2026 wird gemeinsam mit 54 globalen NGO-Partnern herausgegeben: 350.org, 350.Japan, AbibiNsroma Foundation, ActionAid Denmark / Nordic Center for Sustainable Finance, Arayara International Institute, Asian Peoples Movement on Debt and Development (APMDD), Attac Österreich, Auriga, BankTrack, Beyond Fossil Fuels, BlackRock's Big Problem, Center for Energy, Ecology, and Development (CEED), Centre for Environmental Rights (CER), CHANGE VN, Climate Action Network (CAN) Europe, Coastal Livelihood and Environment Action Network (CLEAN), Khulna, Bangladesh Working Group on External Debt (BWGED), Culture Unstained, Ecodefense, Ekō, Environics Trust, Fair Finance India, Facing Finance, Fair Finance International, FairFin, Fossil Free Berlin, Friends of the Earth (FoE) France/Les Amis de la Terre, Friends of the Earth (FoE) Japan, Friends of the Earth (FoE) Korea/Korea Federation for Environmental Movements (KFEM), Friends of the Earth (FoE) Mosambik/Justiça Ambiental (JA!), Fundacja „RT-ON“, Global Energy Monitor (GEM), Green America, Green Innovation and Development Centre (GreenID), groundWork, Growthwatch, Gulf South Fossil Finance Hub, Indian Social Action Forum (INSAF), Japan Center for a Sustainable Environment and Society (JACSES), Kiko Network, Life After Coal, National Committee for the Fight Against Climate Change/Comité Nacional de Lucha Contra el Cambio Climático (CNLCC), Philippine Movement for Climate Justice (PMCJ), Rainforest Action Network, Reclaim Finance, ReCommon, Shift Action, Sierra Club, Solutions for Our Climate, Stand.earth, Sustainable Economics and Finance Association (SEFia), SUS-POL-Projekt (Universität Sussex), The PRAKARSA, The Sunrise Project, WALHI, Women for Green Economy Movement Uganda
________________
Nach Angaben der Internationalen Energieagentur lag die weltweite Produktion von Kraftwerkskohle im Jahr 2025 bei 7.985 Mt.