Berlin, 10.11.2026
Während heute die Delegierten auf der Weltklimakonferenz (COP31) über die Zukunft des Energiesektors verhandeln, veröffentlicht urgewald die diesjährige Global Oil & Gas Exit List (GOGEL). GOGEL ist die weltweit umfassendste öffentliche Datenbank zu Öl- und Gasunternehmen. Sie umfasst rund 1.900 Unternehmen, die Öl und Gas fördern oder neue Öl- und Gas-Infrastruktur entwickeln: Terminals für Flüssigerdgas (LNG), Pipelines oder Öl- und Gaskraftwerke. Rund 300 Finanzinstitute weltweit nutzen GOGEL, um Risiken in Portfolios zu bewerten und Richtlinien zum Ausschluss fossiler Brennstoffe zu entwickeln.
Die diesjährigen GOGEL-Daten zeigen: 96 Prozent der Öl- und Gasproduzenten sind weiter auf Expansionskurs.
Signe Moe, Senior Research Analyst bei urgewald, sagt: „Die Öl- und Gasförderer setzen für weitere Jahrzehnte auf fossile Renditen, dabei sind die Aussichten für diesen Sektor unsicherer denn je. Mit neuen Öl- und Gasprojekten verschärfen sie die Klimakrise, schaden Menschen in den Förderregionen und verschärfen bestehende Risiken für Investoren. Sie ignorieren, dass die Energiewende schon im vollen Gange ist.“
GOGEL 2026 zum Download: gogel.org
COP31: Türkischer Staatskonzern TPAO auf Expansionskurs
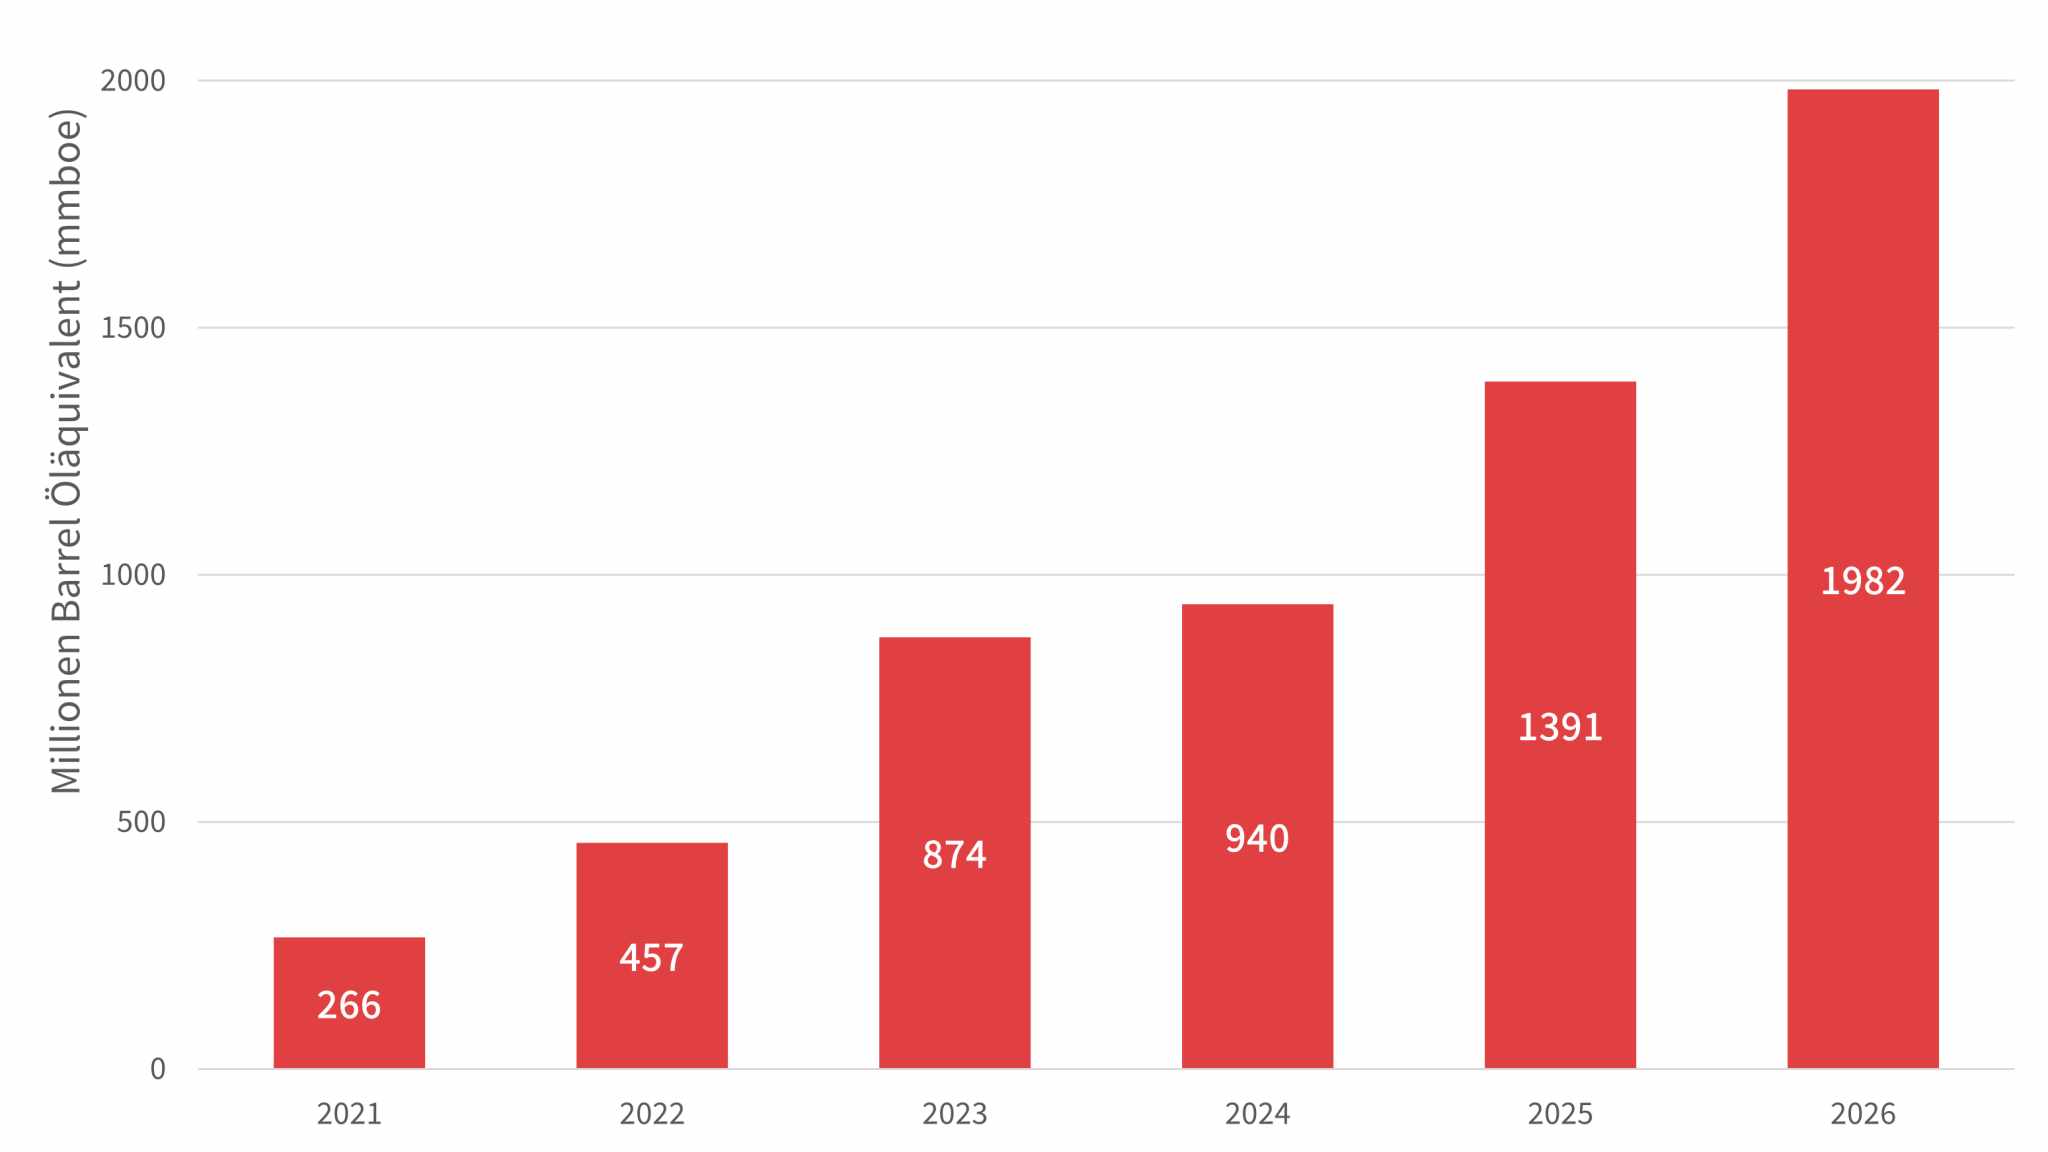
Während die Welt beim UN-Klimagipfel in Antalya zusammenkommt, steht der staatliche Ölkonzern des Gastgeberlandes exemplarisch für die Kluft zwischen Klimadiplomatie und fossiler Ignoranz. Türkiye Petrolleri AO (TPAO) hat seine Expansionspläne seit Veröffentlichung der ersten GOGEL im Jahr 2021 versiebenfacht.
TPAO plant in den kommenden Jahren 1,98 Milliarden Barrel Öläquivalent (bboe) in Produktion zu bringen und hat damit weltweit unter den staatlichen Öl- und Gasunternehmen die elftgrößten kurzfristigen Expansionspläne. In den vergangenen fünf Jahren verdoppelte TPAO außerdem seine Ausgaben für die Suche nach neuen Öl- und Gasvorkommen.
Allein in diesem Jahr unterzeichnete TPAO neue Vereinbarungen mit ExxonMobil, Chevron, BP, Shell und TotalEnergies, um gemeinsam neue Öl- und Gasexploration im In- und Ausland voranzutreiben.
Moe sagt: „Fossile Energieträger sind mit Abstand der größte Treiber der Klimakrise. Dass die Türkei die Erschließung von Öl und Gas so massiv ausweitet, spricht Bände über die Glaubwürdigkeit des diesjährigen Ausrichters der Weltklimakonferenz.“
TPAOs Wachstum ist Teil einer weltweiten Offensive kurzfristiger Öl- und Gasexpansion. Unter den beteiligten Unternehmen sind staatliche Öl- und Gaskonzerne für die größten kurzfristigen Expansionspläne verantwortlich. QatarEnergy plant in den kommenden Jahren 27,5 Milliarden Barrel Öläquivalent (bboe) in Produktion zu bringen. Es folgen Saudi Aramco (16,8 bboe), Gazprom (13,7 bboe) und ADNOC (13,5 bboe). ExxonMobil belegt mit 11,7 bboe den fünften Platz. [2]
Gefahr für die Weltgemeinschaft: Oil Majors setzen vollends auf Expansion
GOGEL 2026 zeigt, wie Öl- und Gasunternehmen die Welt immer weiter vom 1,5-Grad-Pfad abbringen. Die Datenbank misst den Umfang, in dem die geplanten Expansionsvorhaben von Unternehmen über das ursprüngliche Netto-Null-Szenario 2050 der Internationalen Energieagentur (IEA), das erstmals 2021 veröffentlicht wurde, hinausgehen. [3] Das Szenario zeigt, dass keine neuen Öl- und Gasfelder in Produktion gebracht werden müssen, deren Erschließung nicht bereits 2021 genehmigt war, um die Energienachfrage in einer 1,5-Grad-Welt zu decken.
ExxonMobils Überschreitung des IEA-Pfads ist seitdem jedoch um 195 Prozent gestiegen. In diesem Jahr belaufen sich die noch nicht oder erst nach 2021 für die Entwicklung freigegebenen Öl- und Gas-Ressourcen auf 10,8 bboe. Auch andere „Oil Majors“ [4] wie TotalEnergies (5,7 bboe), Shell (4,8 bboe), Eni (4,3 bboe) oder BP (3,6 bboe) – sowie weitere Ölkonzerne wie Equinor (3,4 bboe) - entwickeln zahlreiche Projekte, deren voraussichtliche Fördermengen die Öl- und Gasnachfrage in einer 1,5-Grad-Welt bei weitem übersteigt. Damit verschärfen sie sehenden Auges die Überhitzung des Planeten.
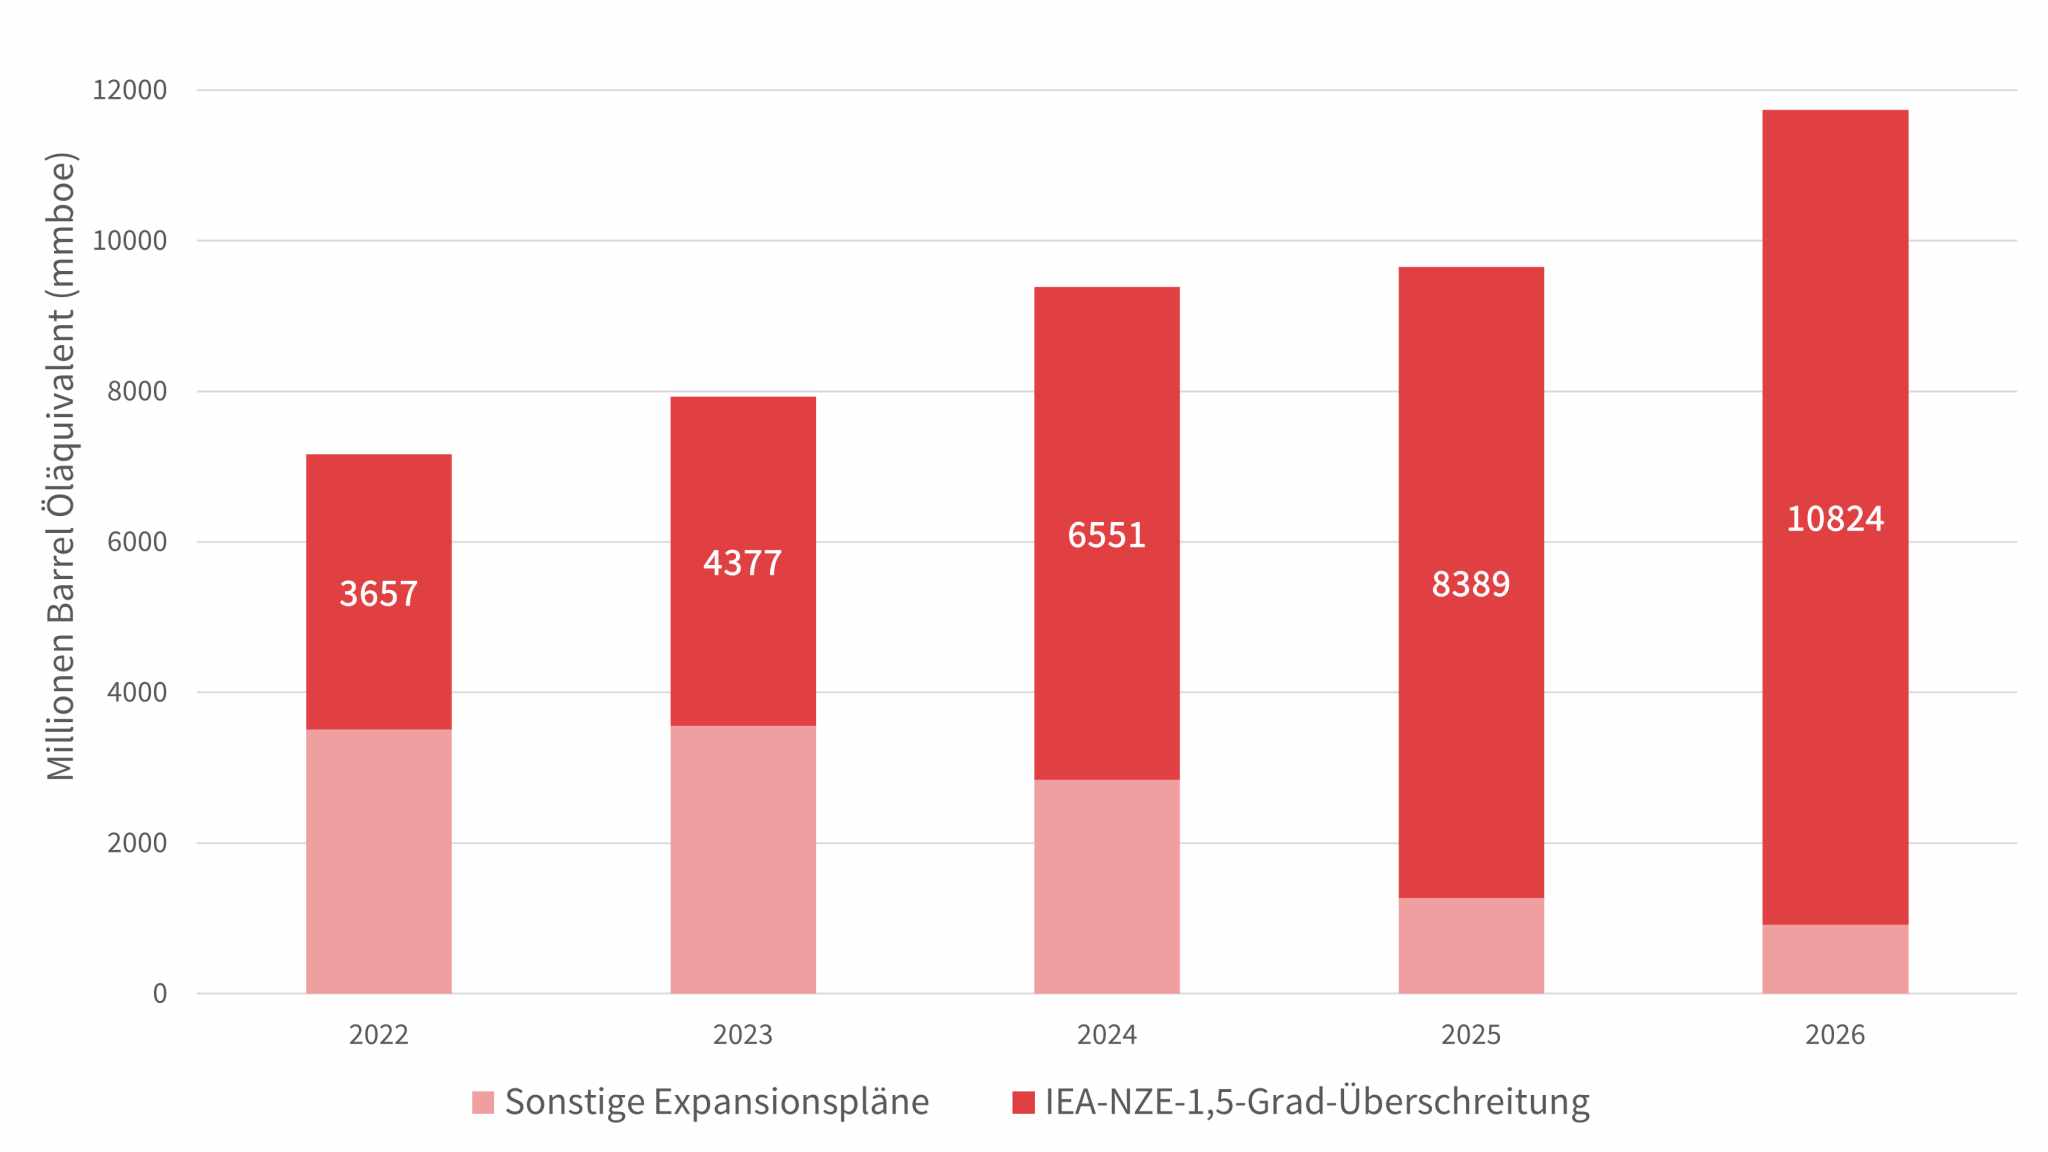
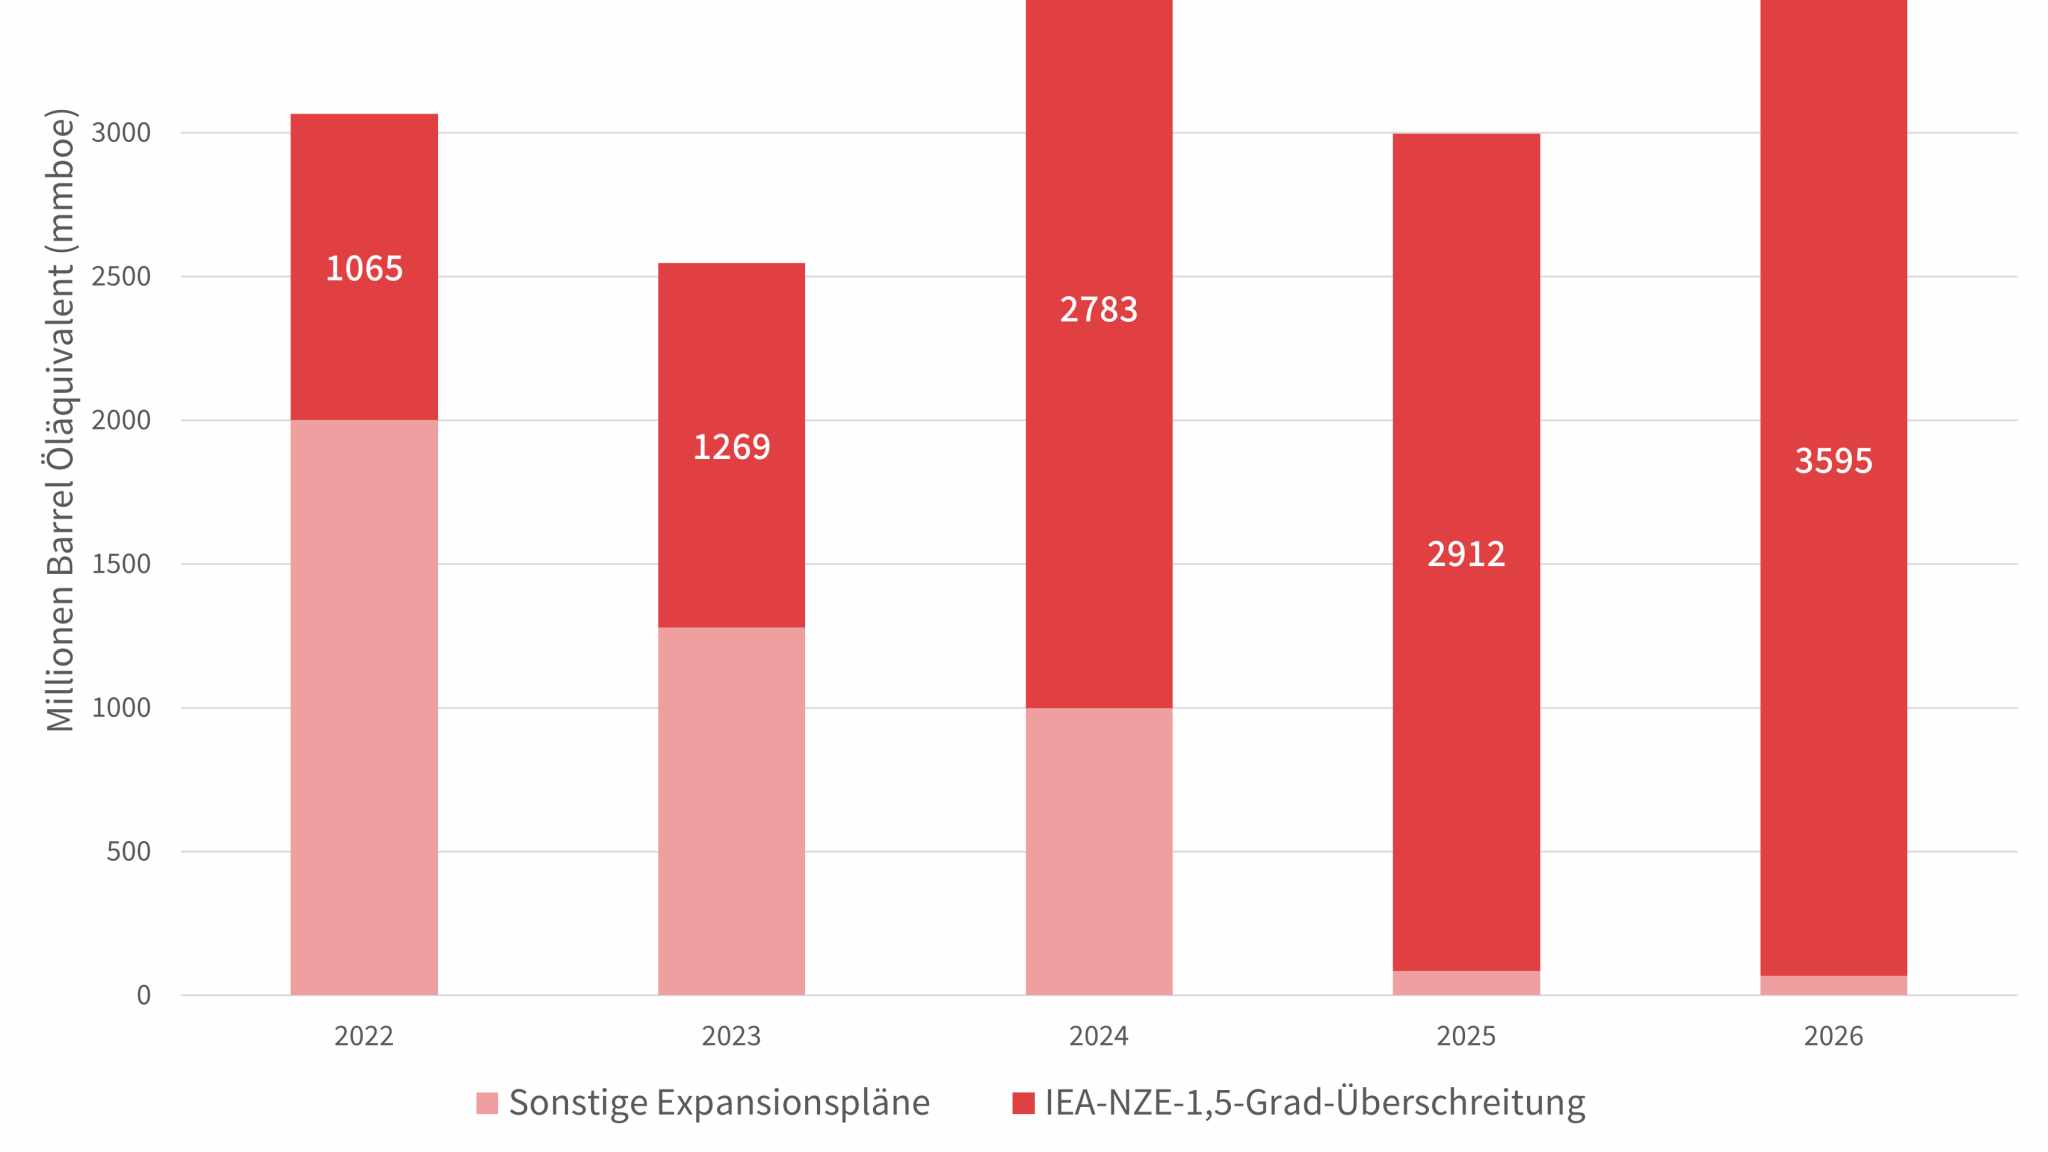
Zusätzlich gaben die sechs Unternehmen seit 2022 zusammen 39 Milliarden US-Dollar für die Suche nach neuen Öl- und Gasfeldern aus. Mit solchen Explorationsausgaben setzen sie auf Öl- und Gasproduktion, die noch viel weiter in die Zukunft reicht, als die bereits in Entwicklung befindlichen Felder.
Als die IEA ihr Netto-Null-Szenario erstmals veröffentlichte, bemühten sich viele der weltweit größten Öl- und Gasunternehmen darum, sich ein nachhaltiges Image zu geben. ExxonMobil, TotalEnergies, Shell, BP, Eni und Equinor stellten zwischen 2020 und 2022 allesamt Pläne zur Erreichung von Netto-Null-Emissionen bis 2050 vor. Heute haben sie die meisten dieser Zusagen entweder abgeschwächt oder ganz aufgegeben. GOGEL-Daten zeigen, dass die Expansionspläne der Oil Majors schon lange vor ihrer Abkehr von selbstgesteckten Klimazielen nicht mit der Begrenzung der Erderwärmung auf 1,5 Grad kompatibel waren.
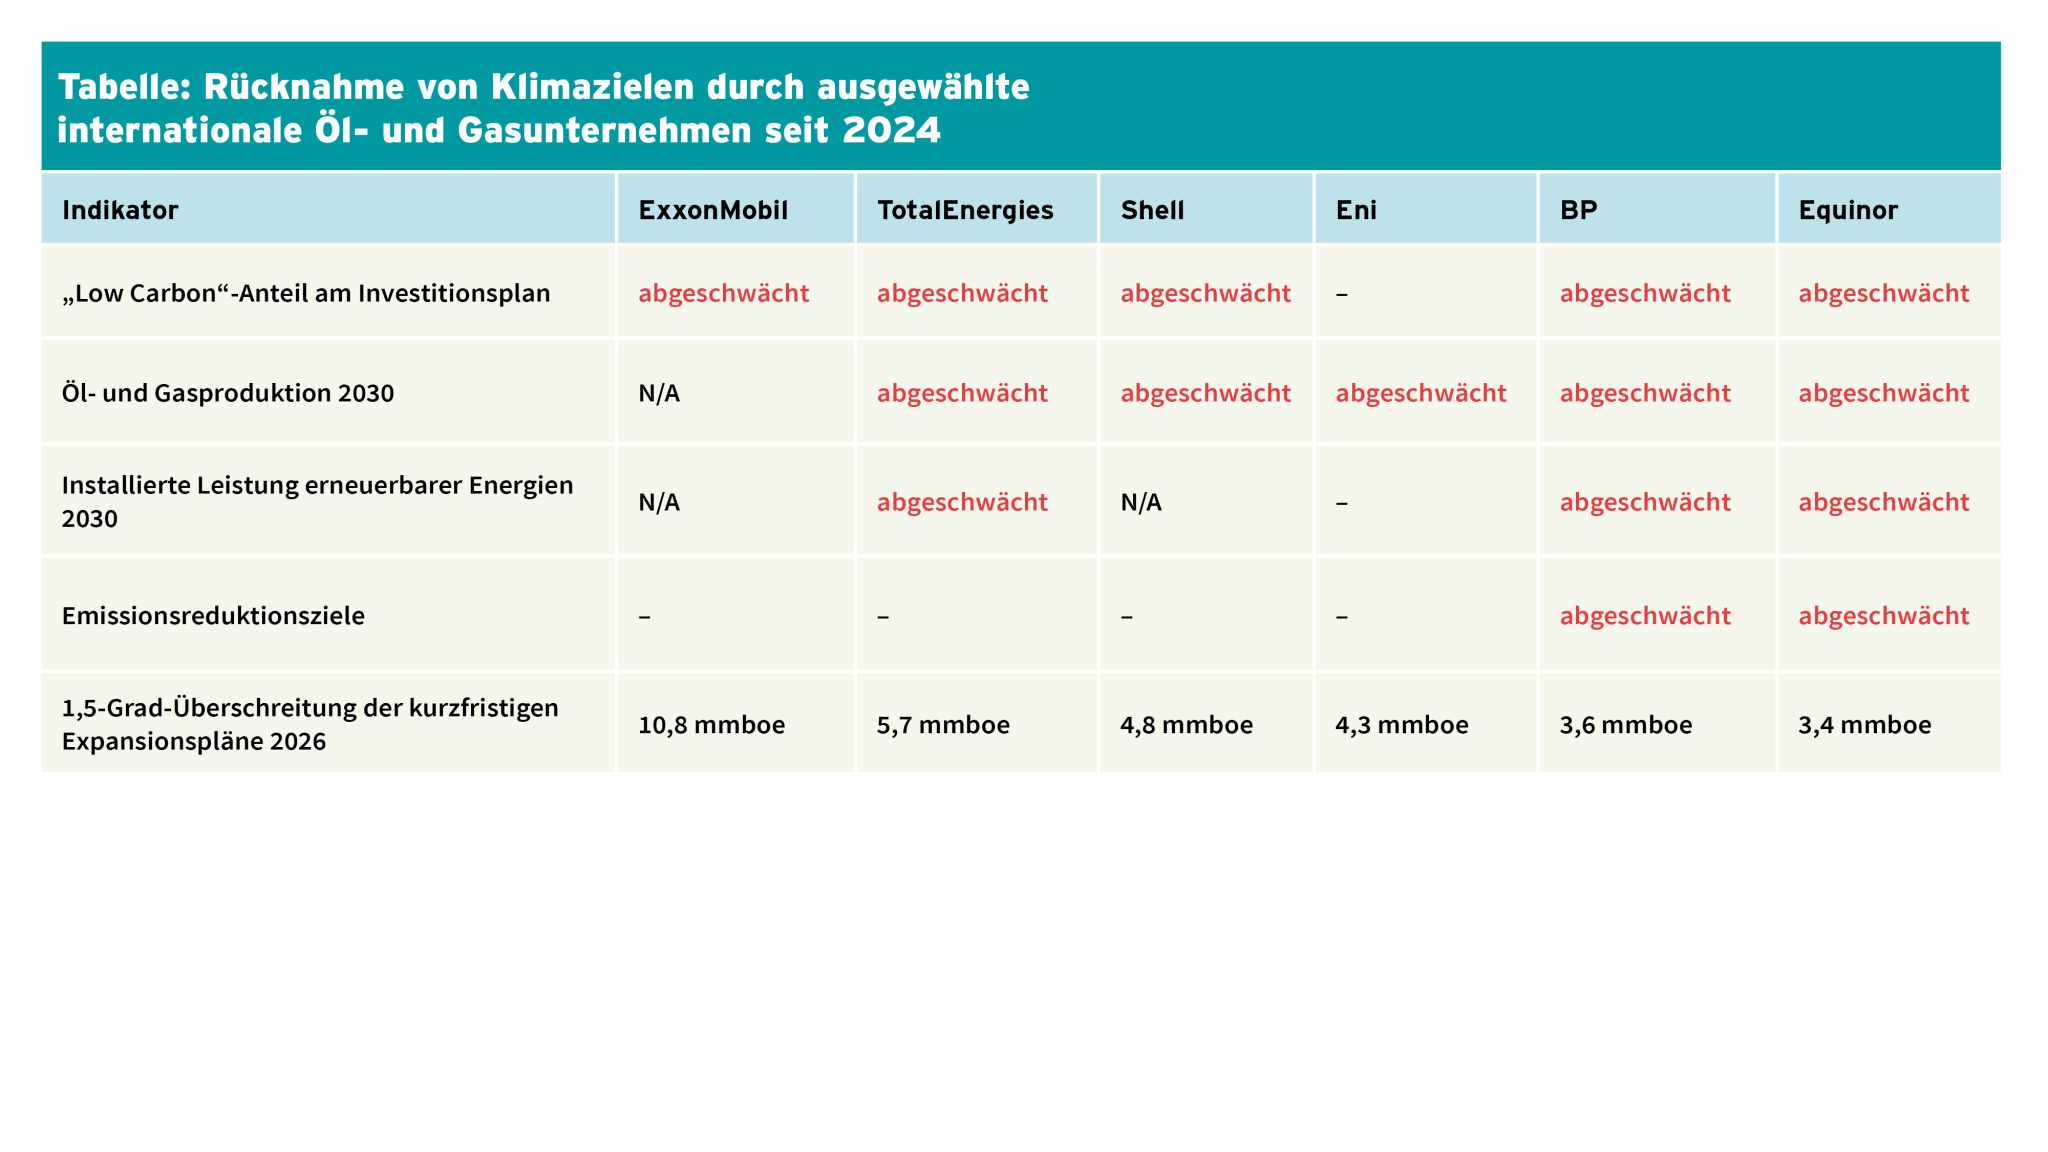
Zum Teil rechtfertigten die Unternehmen die Rücknahme ihrer formulierten Ziele mit Verweisen auf andere. So begründete TotalEnergies sein Zurückrudern damit, dass „unsere Gesellschaft und Wirtschaft noch nicht das erforderliche Tempo für einen Wandel erreicht haben“. [5]
Moe kommentiert: „Unternehmen, die jahrzehntelang gegen strengere Klimagesetze lobbyiert haben, ihre Investitionen in erneuerbare Energien zurückfahren und weiterhin jedes Jahr Milliarden in neue Öl- und Gasfelder stecken, wollen uns ernsthaft erklären, dass die Energiewende zu langsam vorangeht? Damit verfallen die großen Ölkonzerne erneut in ihr dreistes Muster: Sie machen Klimaversprechen, brechen diese und versuchen anschließend, die Verantwortung auf die Gesellschaft abzuwälzen.“
Norwegen und OMV: Neue Öl- und Gasförderungen bedrohen die Arktis
Die Expansionspläne von Öl- und Gasförderern bedeuten auch eine wachsende Bedrohung für die sensibelsten Ökosysteme der Welt. Seit 2021 spricht sich die EU gegen neue Bohrungen in der Arktis aus. [6] Dennoch setzen Öl- und Gasunternehmen ihre arktischen Expansionspläne fort: Die diesjährige GOGEL zeigt, dass sie seit dem EU-Beschluss insgesamt 8,7 Milliarden US-Dollar für die Suche nach neuen Öl- und Gasvorkommen in der Arktis ausgaben. Knapp die Hälfte der Summe floss in Exploration in der norwegischen Arktis.
Mit dabei ist das österreichische Unternehmen OMV, dessen Arktis-Aktivitäten bis ins Jahr 2009 zurückreichen. Nachdem das Unternehmen seine Vorhaben in der russischen Arktis im Zuge des Ukraine-Kriegs aufgeben musste, setzt OMV vermehrt auf Gas aus arktischen Gebieten in Norwegen. [7] Dabei ist Offshore-Öl- und -Gasförderung in dieser Region besonders riskant, unter anderem, weil sich Lecks nur schwer eindämmen lassen. Obwohl die EU-Kommission ihre Position zum Schutz der Arktis jüngst bekräftigte, fährt OMV mit neuen Bohrungen in den Feldern Haydn und Berling in der Nähe des Polarkreises fort. [8]
Big Tech treibt Ausbau von Gaskraftwerken weiter voran, mit Unterstützung von Siemens Energy
GOGEL 2026 zeigt auch die wachsende Rolle, die Tech-Konzerne bei fossiler Expansion spielen. So treibt der Ausbau von Rechenzentren den Bau neuer Gaskraftwerke massiv voran. In den USA planen Unternehmen insgesamt 229 Gigawatt (GW) neue Gaskraftwerkskapazität, fast doppelt so viel, wie die Recherche im Vorjahr ergab. Die USA machen nun 30 Prozent der weltweiten Expansion aus, im Vergleich zu rund 20 Prozent im Vorjahr. Damit sind die Expansionszahlen für neue Gaskraftwerke in den USA heute fast dreimal so groß wie in China.
Mindestens 40 Prozent der geplanten Gaskraftwerkskapazität in den USA steht direkt mit der Energieversorgung neuer KI-Rechenzentren in Verbindung. Das GW-Ranch-Projekt von Pacifico Energy in Texas verdeutlicht die Größenordnung: Das Unternehmen plant Rechenzentren mit bis zu 5 GW geplanter Leistung aus neuen Gaskraftwerken zu versorgen. [9] Dies ist halb so viel wie der Spitzenstrombedarf der Supermetropole New York City, der bei 10 GW liegt.
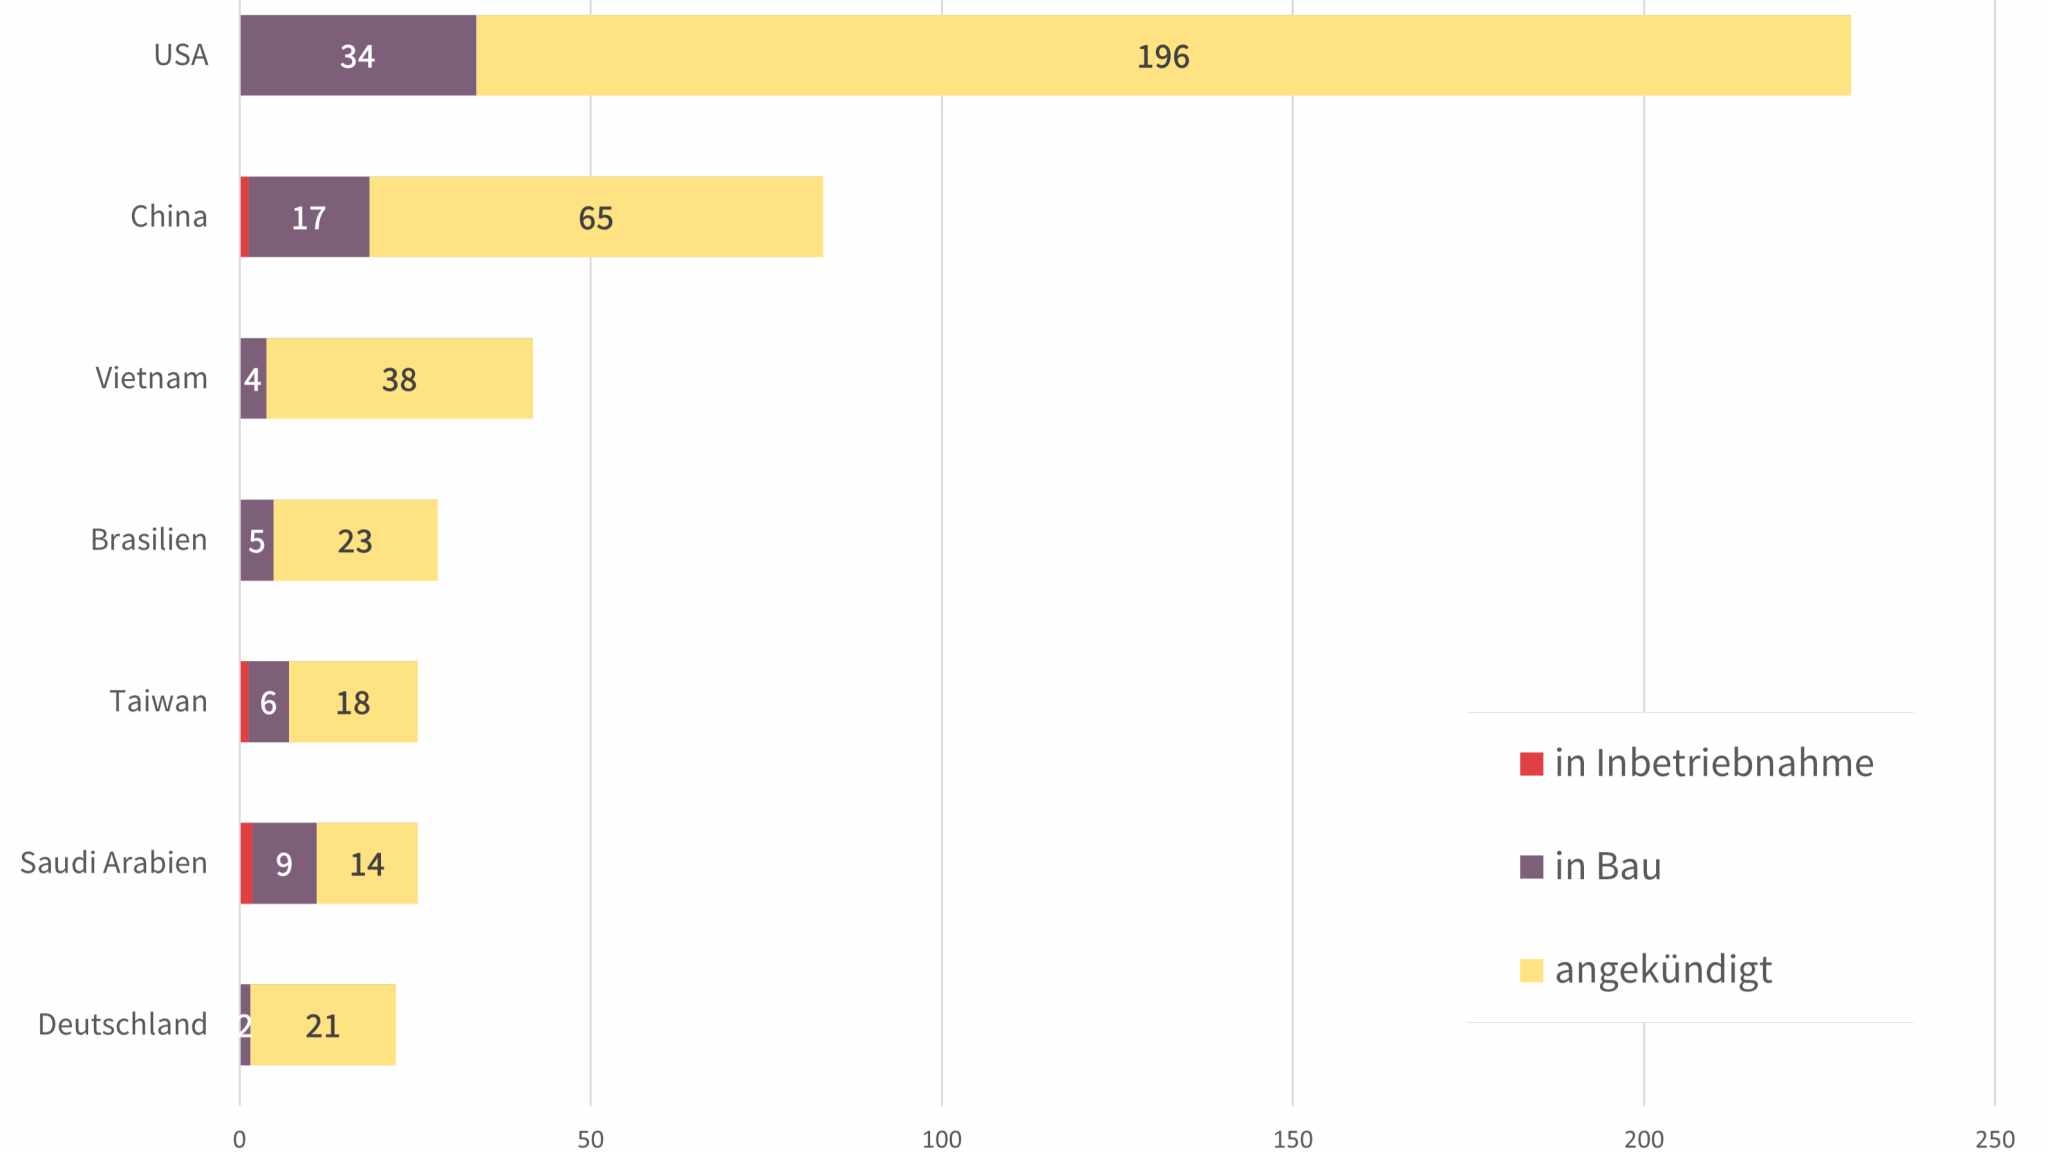
Viele der angekündigten Gaskraftwerke in den USA sind noch in einer sehr frühen Planungsphase. Weltweit sorgen Rekordbestellungen für lange Lieferzeiten bei Gasturbinen, was viele Projekte verzögern dürfte. Trotzdem sind urgewald bereits heute mindestens 20 GW an neuer Kapazität bekannt, die mit Turbinen des deutschen Herstellers Siemens Energy geplant sind, der zu den größten Turbinenlieferanten der Welt gehört. Auch Pacifico Energy plant für sein Megaprojekt den Einsatz von Siemens-Energy-Turbinen: mindestens 21 Stück. [10] Das deutsche Unternehmen ist damit ein Schlüsselakteur des US-Gasausbaus und profitiert zugleich vom KI-Boom, der einen Teil der Nachfrage antreibt.
Alexandru Mustață, Energie-Campaigner bei Beyond Fossil Fuels, sagt: „In den USA formiert sich breiter Widerstand gegen die energiehungrigen Rechenzentren und ihre Folgen für die Wasserversorgung und das Klima. Durch die Anlagen, die Siemens Energy mit Gasturbinen beliefert, droht jahrzehntelange fossile Abhängigkeit. Das Unternehmen muss aufhören, die Stromversorgung von Rechenzentren mithilfe von Gas als ‚sauber‘ darzustellen und die Expansion seiner fossilen Gassparte beenden. Stattdessen sollte Siemens Energy stärker auf seine Geschäfte in den Bereichen Windkraft, Stromnetze und Speicher setzen, um erneuerbare Elektrifizierung voranzutreiben, von der Familien, Gemeinden und die Industrie gleichermaßen profitieren.“
Europas wachsende Abhängigkeit: USA planen Hälfte neuer LNG-Exportkapazität
Die USA sind weltweit der größte Exporteur von Flüssigerdgas (LNG). Die meisten ihrer Exportterminals befinden sich an der Küste des Golfs von Mexiko. Obwohl davor gewarnt wird, dass die künftige Importnachfrage hinter den Erwartungen zurückbleiben könnte, planen Unternehmen, die LNG-Exportkapazität des Landes auf mehr als das Vierfache zu steigern. Von den weltweit geplanten zusätzlichen Exportkapazitäten in Höhe von 873 Millionen Tonnen pro Jahr (Mtpa) entfällt mit 434 Millionen Tonnen pro Jahr nahezu die Hälfte auf die USA. Einzelne geplante LNG-Exportterminals in den USA, wie das 25 Mtpa große Monkey Island Projekt, übersteigen die gesamte bestehende LNG-Importkapazität Deutschlands.
Sophia Heyne, Senior Research Analyst bei urgewald, sagt „Seit 2022 wird in Europa mehr Diversifizierung bei LNG-Importen gefordert. Doch die geplanten US-Exportterminals machen die USA noch mächtiger auf dem Markt und die Sperrung der Straße von Hormus hat die US-Exporte zusätzlich in die Höhe getrieben. Europa ist bereits jetzt Hauptabnehmer von US-LNG und eine steigende einseitige Abhängigkeit gefährdet unsere Versorgungssicherheit. Wirkliche Unabhängigkeit von Trumps geopolitischen Volten und eine Antwort auf die jüngsten Preisspiralen bieten nur erneuerbare Energiequellen.“
Das US-Unternehmen Venture Global hat mit 84,4 Mtpa weltweit die größten Ausbaupläne für LNG-Exportterminals – dies ist mehr als die aktuelle LNG-Importkapazität ganz Südasiens. Betroffene Gemeinden werfen Venture Global vermehrt Verletzungen von Umweltstandards und Menschenrechten beim Betrieb bestehender und dem Ausbau neuer LNG-Terminals vor. [11] Das deutsche Unternehmen EnBW schloss nichtsdestotrotz erst kürzlich einen langfristigen Kaufvertrag für LNG mit Venture Global ab. [12] Das Unternehmen mit den zweitgrößten LNG-Ausbauplänen für den Export ist QatarEnergy mit 57,8 Mtpa. Es folgen Novatek aus Russland (49,0 Mtpa), Cheniere Energy (37,7 Mtpa) und Mexico Pacific Holdings aus den USA (30,0 Mtpa).
Asiens verlangsamter LNG-Ausbau stellt Ausbaupläne von Exporteuren wie USA infrage
Die wirtschaftlichen Aussichten von LNG-Exportprojekten in den USA und anderen Ländern hängen maßgeblich davon ab, dass die LNG-Nachfrage über Jahrzehnte hinweg weiterwächst. Derzeit entfallen zwei Drittel der weltweit geplanten LNG-Importkapazitäten auf Länder in Asien: China und Indien bauen diese Infrastruktur weltweit am stärksten aus.
Die Sperrung der Straße von Hormus zeigte abermals, wie stark viele LNG-Importländer von abrupten Preissprüngen betroffen sind. Laut Fatih Birol, Exekutivdirektor der IEA, könnte die aktuelle Energiekrise Länder dazu bewegen, ihre Abhängigkeit von fossilen Energieträgern zu verringern. [13] Ein beschleunigter Umstieg auf Elektrifizierung und erneuerbare Energien würde die Nachfrage nach fossilen Energieträgern schwächen, auf die LNG-Exportprojekte in hohem Maße angewiesen sind.
In China zeichnet sich bereits eine Verlangsamung des Ausbaus der LNG-Importkapazitäten ab. Die Ziele des in diesem Jahr veröffentlichten neuen Fünfjahresplans deuten darauf hin, dass ein erheblicher Teil der geplanten LNG-Importterminals möglicherweise nie in Betrieb gehen wird. Der Plan beinhaltet einen Zuwachs der LNG-Importkapazität um rund 35 Mtpa [14], während die aktuellen Ausbaupläne insgesamt 142 Mtpa umfassen, wie die urgewald-Daten zeigen. Damit könnte der weltweit größte LNG-Importeur fast 75 Prozent seiner geplanten zusätzlichen Importkapazitäten aufgeben.
Auf Indien entfällt ein Fünftel der geplanten LNG-Importkapazitäten in Asien. Allerdings sind viele der geplanten Projekte noch ungewiss: Nur 23 Prozent der geplanten Kapazitäten sind in Bau. H-Energy gehört zu den indischen Unternehmen, die historisch umfangreiche Ausbaupläne verfolgt haben, ihre Vorhaben in den vergangenen Jahren jedoch verlangsamten. GOGEL offenbart: Noch 2025 war H-Energy der größte LNG-Importprojektentwickler. Die diesjährigen Daten zeigen jedoch, dass Projekte des Unternehmens mit einer Kapazität von 17 Mtpa nicht voranschreiten oder auf Eis gelegt wurden.
Vidya Dinker, Geschäftsführerin von Growthwatch, sagt: „Teures LNG aus dem Ausland macht indische Haushalte und Unternehmen anfällig für weltweite Preisspitzen. Importiertes LNG kann niemals mit erneuerbaren Energien konkurrieren. Günstigere und sauberere Technologien werden fossiles Gas zunehmend verdrängen. Dies zeigt sich bereits in den Auslastungsraten von LNG-Importterminals, Pipelines und Gaskraftwerken.“
LNG-Terminals und Gaskraftwerke: Europaweit größter Ausbau in Deutschland
Beim Blick nach Europa zeigt sich erneut die führende Rolle Deutschlands bei der Expansion von Gaslieferstrukturen: In keinem anderen europäischen Land planen Unternehmen aktuell so viele neue LNG-Importkapazitäten und Gaskraftwerke. [15] Im Ranking der Länder mit den größten LNG-Ausbauplänen lag Deutschland bereits in den vergangenen Jahren europaweit vorne. Aktuell planen Unternehmen 33,9 Mtpa an LNG-Importkapazität an deutschen Küsten, gefolgt von Italien (16,6 Mtpa) und Griechenland (11,2 Mtpa). Nun steht Deutschland auch beim Zubau von Gaskraftwerken an erster Stelle: Unternehmen planen hier 22,3 GW neue Gaskraftwerkskapazität. Damit übertreffen sie den Zubau im Vereinigten Königreich (13,6 GW) und in Polen (11,2 GW) bei weitem. Auch haben sich die aktuellen Expansionspläne der verantwortlichen Unternehmen im Vergleich zum Vorjahr (12,9 GW) deutlich gesteigert.
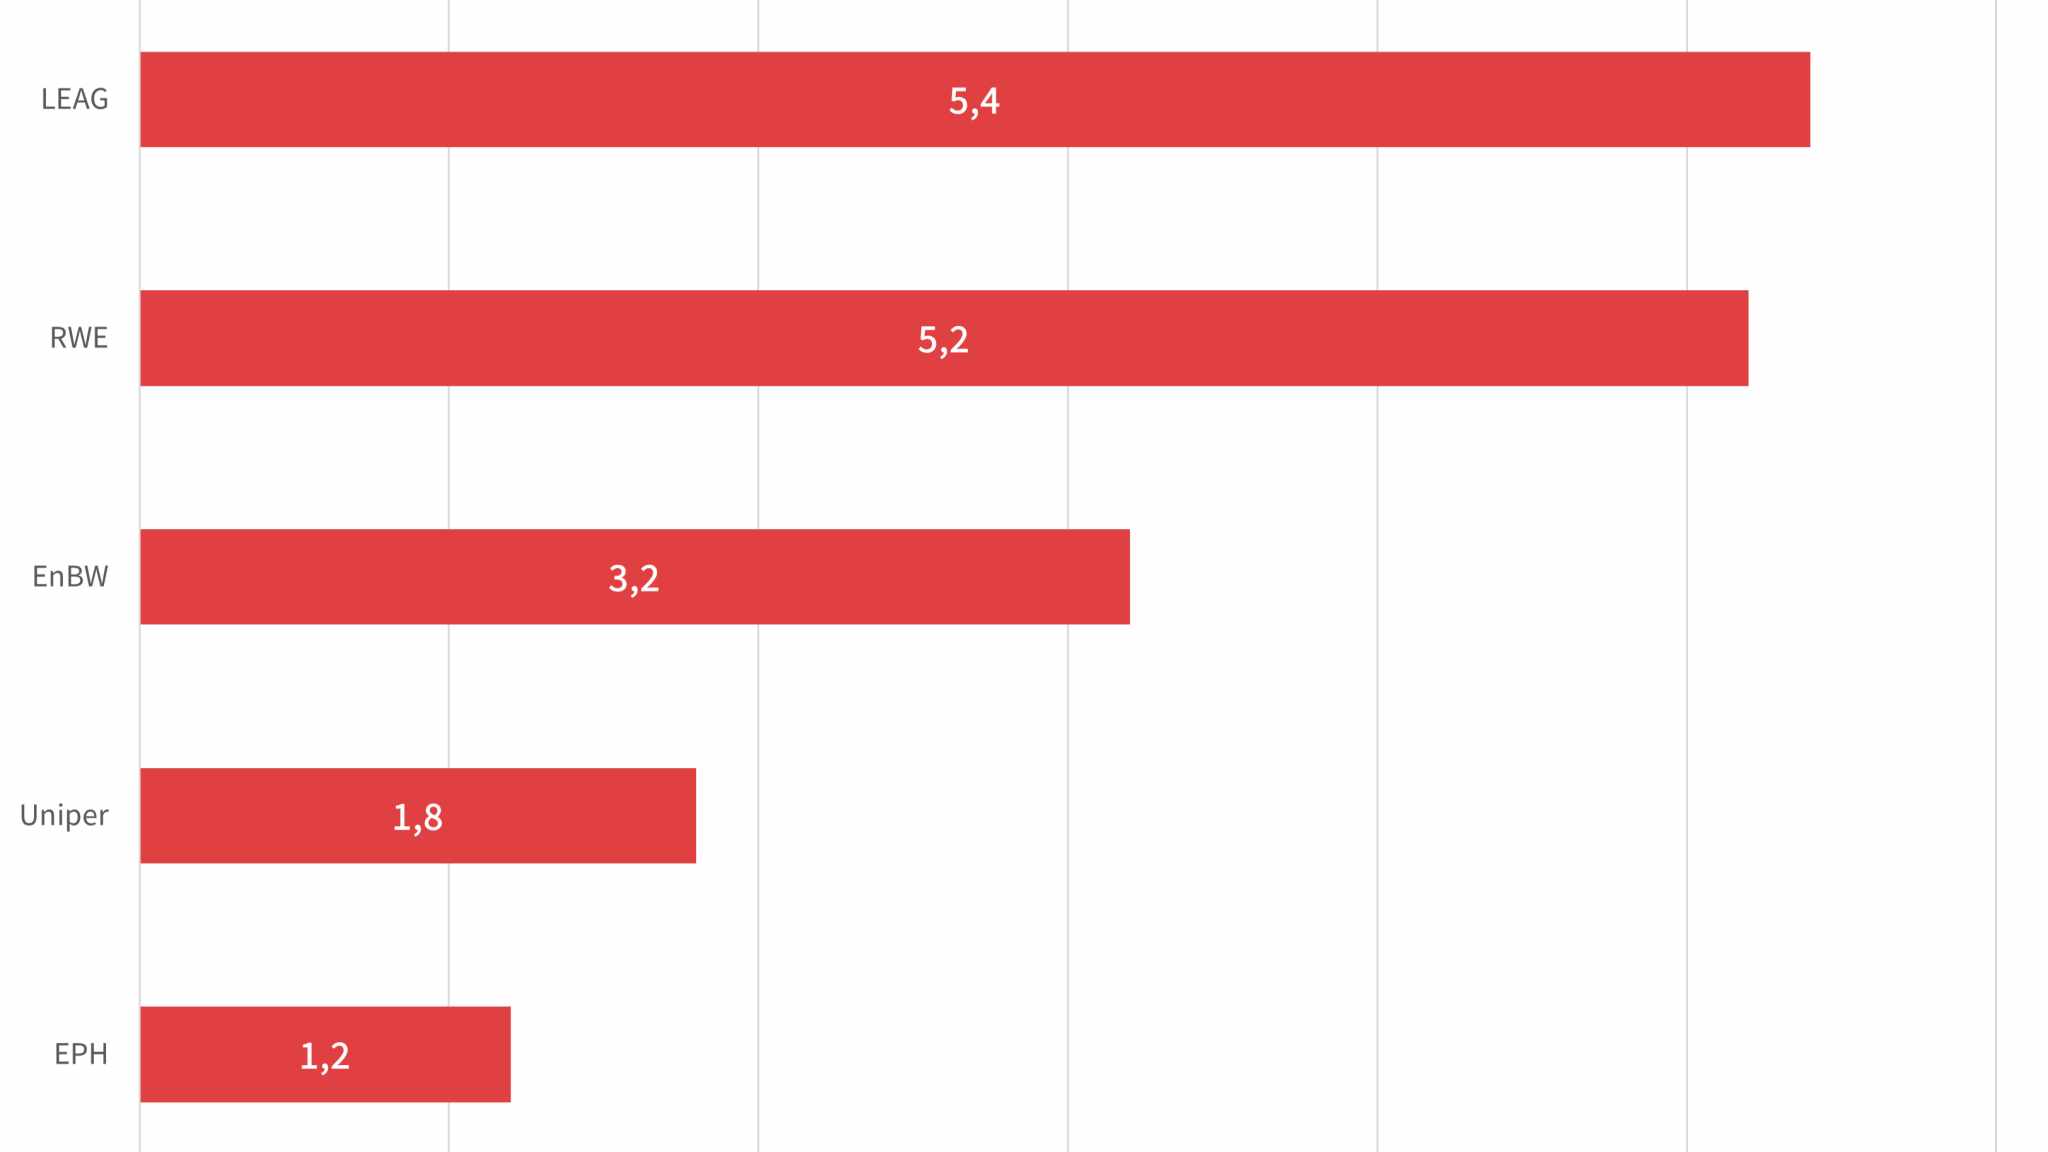
Den stärksten Ausbau neuer Gaskraftwerkskapazität in Deutschland haben das zur tschechischen EP Group gehörende Unternehmen LEAG mit 5,4 GW und RWE mit 5,2 GW angekündigt. Es folgen EnBW (3,2 GW), Uniper (1,8 GW) sowie EPH (1,2 GW), welches ebenfalls zur EP Group gehört.
Die Ausbaupläne der Unternehmen hängen eng mit den laufenden Kapazitätsausschreibungen der Bundesregierung zusammen. Diese sieht im Jahr 2026 zwei Ausschreibungsrunden mit einem Volumen von jeweils 4,5 GW neuer, faktisch überwiegend auf Gaskraftwerke zugeschnittener, Langzeitkapazitäten vor. Die erfolgreichen Bieter erhalten eine Vergütung für die Bereitstellung ihrer Kapazitäten über einen Zeitraum von 15 Jahren. [16] Viele Unternehmen kündigten im Vorfeld der Ausschreibungen vermehrt Pläne für neue Kraftwerksstandorte an. Damit unterstützt die Bundesregierung den Ausbau fossiler Kraftwerkskapazitäten nicht nur finanziell, sondern sendet zugleich ein klimapolitisch fatales Signal: die vermeintliche Zukunftssicherheit von Gaskraftwerken und fossilen Investitionen insgesamt.
Merle Jürgens, Expertin für Energiemärkte und industrielle Dekarbonisierung bei der Deutschen Umwelthilfe, sagt: „Die Bundesregierung stellt mit ihren aktuellen Ausschreibungen die Weichen für einen fossilen Lock-in. Entgegen der eigentlichen EU-Vorgaben wurden die ersten Ausschreibungen ausdrücklich nicht technologieoffen gestaltet, sondern so, dass faktisch nur fossile Großkraftwerke bezuschusst werden. Stattdessen brauchen wir einen vielfältigen Mix aus Lösungen wie Batteriespeichern, Netzausbau und flexibler Stromnachfrage, um eine wirklich nachhaltige Versorgungssicherheit zu gewährleisten.“
Finanzsektor muss Verbindungen zur Öl- und Gasindustrie kappen
Der Finanzsektor ist ein wesentlicher Motor für den weltweiten Ausbau fossiler Brennstoffe. Eine im Juni 2026 von urgewald veröffentlichte Studie ergab, dass Vermögensverwalter, Pensionsfonds, Staatsfonds und Versicherer Investitionen in Höhe von über 5,8 Billionen US-Dollar in Unternehmen halten, die neue Öl- und Gasvorkommen erschließen. [17] Seit 2021 hat jedoch eine wachsende Zahl von Finanzinstituten begonnen, ihre Verbindungen zur Öl- und Gasindustrie zu lösen.
Einer der Vorreiter dieser Entwicklung war im Jahr 2021 der fünftgrößte Pensionsfonds der Welt, ABP. Jahrelang hatte der niederländische Pensionsriese seine Investitionen in Öl- und Gasproduzenten verteidigt und argumentiert, dass ein gezieltes Engagement der beste Weg sei, diese Unternehmen zur Dekarbonisierung zu bewegen. Doch der mangelnde Fortschritt in der Branche überzeugte den Vorstand von ABP, einen Kurswechsel vorzunehmen. Der Pensionsfonds veräußerte daraufhin 15 Milliarden Euro an Aktien und Anleihen von fossilen Unternehmen und verpflichtete sich, 30 Milliarden Euro in die Energiewende zu investieren.
Im Jahr 2024 folgte der zweitgrößte niederländische Pensionsfonds PFZW diesem Beispiel und verkaufte Anteile an über 300 Öl- und Gasunternehmen. Joanne Kellerman, Vorstandsvorsitzende von PFZW, erklärte dazu: „Der intensive Aktionärsdialog der vergangenen zwei Jahre mit dem Öl- und Gassektor zum Klima-Thema hat uns klargemacht, dass die meisten Unternehmen aus fossilen Industrien nicht bereit sind, ihre Geschäftsmodelle an das Pariser Klimaabkommen anzupassen.“
Heute verweigern immer mehr institutionelle Anleger, darunter BNP Paribas Asset Management und Nordea Asset Management, bestimmten Öl- und Gasunternehmen die Finanzierung, indem sie auf den Kauf ihrer Anleihen am Primärmarkt verzichten. Dies ist ein wichtiger Schritt, da Anleihen eine wesentliche Quelle externer Finanzierung für die Expansionspläne von Öl- und Gasunternehmen sind.
Weitere Institutionen machten im Jahr 2026 entsprechende Ankündigungen. Im Juni empfahl der Schweizer Verband für verantwortungsbewusstes Investieren (SVVK-ASIR), in dem zwölf große Schweizer Pensionskassen und Versicherer zusammengeschlossen sind, seinen Mitgliedern, den Kauf von Schuldverschreibungen von sieben Ölunternehmen einzustellen, nachdem Dialog-Bemühungen gescheitert waren. Im September 2026 kündigte einer der größten institutionellen Anleger Europas, die französische Caisse des Dépôts, an, den Kauf von neuen, durch Ölproduzenten emittierten Anleihen einzustellen. Die Caisse des Dépôts verwaltet einen Teil der staatlich regulierten Spareinlagen von mehr als 8 von 10 französischen Bürger*innen.
Seit 2021 haben fast alle großen europäischen Versicherungsgesellschaften Richtlinien zur Einschränkung von Öl- und Gasinvestitionen verabschiedet. Auch mehrere große europäische Banken wie BNP Paribas, Crédit Agricole, ING und Danske Bank haben begonnen, ihr Angebot von Finanzdienstleistungen für Unternehmen aus der Öl- und Gasindustrie einzuschränken.
Moe kommentiert: „Immer mehr Finanzinstitute erkennen, in welchem Umfang die Expansionspläne von Öl- und Gasunternehmen unsere Zukunft bedrohen. Der Rest der Finanzbranche muss ihrem Beispiel folgen und aufhören, einen klimagerechten Umgang mit dem Öl- und Gassektor hinauszuzögern.“
Über die Global Oil & Gas Exit List
Die Global Oil & Gas Exit List (GOGEL) ist eine öffentliche Datenbank, die von urgewald entwickelt und in Zusammenarbeit mit internationalen Nichtregierungsorganisationen jährlich veröffentlicht wird. Sie bietet den umfassendsten öffentlich zugänglichen Überblick zur globalen Öl- und Gasindustrie und umfasst rund 1.900 Unternehmen, die in den Bereichen Exploration, Förderung, Transport und Stromerzeugung tätig sind.
GOGEL ermöglicht es Finanzinstituten, Regierungen und der Zivilgesellschaft, Unternehmen zu identifizieren, deren Aktivitäten im Widerspruch zum 1,5-Grad-Limit des Pariser Klimaabkommens stehen. Rund 300 Finanzinstitute weltweit nutzen GOGEL, um Risiken in Portfolios zu bewerten und Richtlinien zum Ausschluss fossiler Brennstoffe zu entwickeln.
Der vollständige Datensatz und die Methodik sind unter gogel.org verfügbar.
GOGEL 2026 wird gemeinsam mit folgenden 41 Partnerorganisationen herausgegeben:
350, 350 Japan, Nordic Center for Sustainable Finance, Amazon Watch, Arayara, Attac Österreich, BankTrack, Center for Energy, Ecology, and Development (CEED), Center for Environment Law and Community Rights (CELCOR), Centre for Citizens Conserving Environment & Management (CECIC), Centre for Environmental Rights (CER), Climate Action Network (CAN), Coastal Livelihood and Environment Action Network (CLEAN) Khulna, Culture Unstained, Bangladesh Working Group on External Debt (BWGED), Ecodefense, Ekō, Fair Finance International, Fossil Free Berlin, Friends of the Earth (FoE) France/Les Amis de la Terre, Friends of the Earth (FoE) USA, Global Energy Monitor (GEM), Green America, Green Innovation and Development Centre (GreenID), Groen Pensioen, Gulf South Fossil Finance Hub, Jubilee Australia, Just Share, Kampagne "Collapse Total", Klima-Allianz Schweiz, Laudato Si Movement, Oil Change International (OCI), Rainforest Action Network, Reclaim Finance, ReCommon, Shift Action, Sierra Club, Solutions for Our Climate, Stand.earth, SUS-POL project (University of Sussex), The PRAKARSA, The Sunrise Project
_________________
- Die GOGEL-Metrik „Kurzfristige Expansion“ umfasst Öl- und Gasressourcen, die durch das Energie-Analyseunternehmen Rystad Energy in die beiden Entwicklungsphasen vor Produktionsbeginn („Field Evaluation“ und „Under Development“) eingeordnet werden. Die verantwortlichen Unternehmen werden in naher Zukunft (ca. in den nächsten 1-7 Jahren) mit der Förderung beginnen. Der genaue Zeitrahmen hängt vom Ort und der Beschaffenheit des jeweiligen Reservoirs ab.
- Die Angaben beziehen sich auf die Öl- und Gasressourcen, die Unternehmen aktuell in Produktion bringen wollen, und nicht auf ihre zukünftige jährliche Fördermenge.
- Die GOGEL-Metrik “1.5°C Expansion Overshoot” basiert auf dem Szenario von 2021, das 2022 aktualisiert wurde: IEA (2022), p. 133: https://iea.blob.core.windows.net/assets/830fe099-5530-48f2-a7c1-11f35d…
- So werden traditionell die größten börsennotierten Öl- und Gasförderer der Welt bezeichnet.
- https://de.euronews.com/2026/09/21/trotz-druck-aus-norwegen-brussel-halt-an-verbot-von-ol-und-gasbohrungen-in-der-arktis-fest
- https://www.omv.no/en/our-activities/development-projects
- https://www.omv.no/en/our-activities/exploration und https://www.omv.no/en/our-activities/development-projects
- https://www.pacificoenergy.com/gw-ranch
- https://ukozvhzgrcnkcatjqfoo.supabase.co/storage/v1/object/public/03-00-air-construction/2026_01_21_GW_Ranch_Energy_Center_181033__PSDTX167_f6c9943f.pdf
- https://www.duh.de/fileadmin/user_upload/download/Projektinformation/Energiewende/LNG/Unternehmensinterne_Beschwerde_EnBW_geschw%C3%A4rzt.pdf & https://www.ran.org/wp-content/uploads/2026/05/May-2026-Allianz-Human-Rights-Grievance.pdf
- https://investors.ventureglobal.com/news/news-details/2026/Venture-Global-and-EnBW-Announce-New-LNG-Purchase-Agreements/default.aspx
- https://www.theguardian.com/environment/2026/apr/24/global-oil-crisis-changed-fossil-fuel-industry-for-ever-iea-chief-fatih-birol
- Daten zu bestehenden LNG-Importkapazitäten in Höhe von 165 Mtpa in China stammen von Global Energy Monitor (GEM), Global Gas Infrastructure Tracker (Oktober 2026): https://globalenergymonitor.org/projects/global-gas-infrastructure-tracker/. Der Fünfjahresplan sieht bis 2030 200 Mtpa installierte LNG-Importkapazität vor: https://www.reuters.com/business/energy/china-sets-new-2030-targets-energy-infrastructure-development-2026-08-17/
- Die GemeinsamGegenGaskarte zeigt das Ausmaß der aktuell in Deutschland geplanten Gasprojekte: https://gemeinsam-gegen-gas.de/
- https://www.bundesnetzagentur.de/DE/Fachthemen/ElektrizitaetundGas/Kapazitaetsmarkt/Ausschreibung/artikel.html
- https://investinginclimatechaos.org/